中華航空股份有限公司(2610)2026 年 11 月 18 日線上法人說明會 完整修飾逐字稿。
💺 傑西大叔 x 易遊網折扣碼:點擊專屬連結,全球機票1%【ezkolf1】全球訂房3%優惠【ezkolh3】
🇯🇵 日本折價券總整理:BIC CAMERA、近鐵、大丸、松坂屋、札幌藥妝
- 中華航空前三季合併營收達1,859.4億元,在客貨運雙引擎帶動下較去年同期成長20%,展現卓越的營運韌性
- 受惠於AI與科技產品出貨強勁,貨運單位收益大幅成長23.9%,成為挹注本期整體營收與獲利的重要動能
- 多元航網布局與高艙等產品收益結構的優化,為這家指標航空在面對高油價挑戰時,依然穩健維持獲利表現
一、會議開場與經營團隊致詞
主持人(永豐金):
各位投資先進午安,歡迎參加中華航空股份有限公司線上法人說明會。首先為大家介紹今天與會的主管:顏洋處長、徐欣儀協理以及蔡俊偉經理。今天的會議程序將先由公司進行營運近況簡報的說明,接著再進行 Q&A。現在就把時間交給顏洋處長。
顏洋處長:
各位投資先進大家好,感謝各位撥冗參加今天的線上法人說明會。
今年前三季,華航客貨運的營收均持續成長,整體營運及財務表現維持穩健。面對國際油價、匯率以及全球經濟環境的變化,公司持續透過客貨運雙引擎策略,以及收益與成本管理,提升營運韌性。
展望未來,我們會持續掌握市場需求,強化營運效率及收益品質,穩健推動公司發展。接下來由蔡經理透過簡報,向各位報告公司營運成果及未來展望。
二、營運近況與未來展望簡報
蔡俊偉經理:
各位投資先進大家午安,我們就開始今天的簡報內容。在開始之前,請各位先參閱這一頁的免責聲明。今天的報告分為三個主軸:首先是 2026 年前三季的營運結果,接下來是客運及貨運的市場策略與展望。
(一)2026 年前三季營運結果
我們直接進入第一部分,檢視 2026 年前三季交出的營運成果。
合併營收與獲利表現
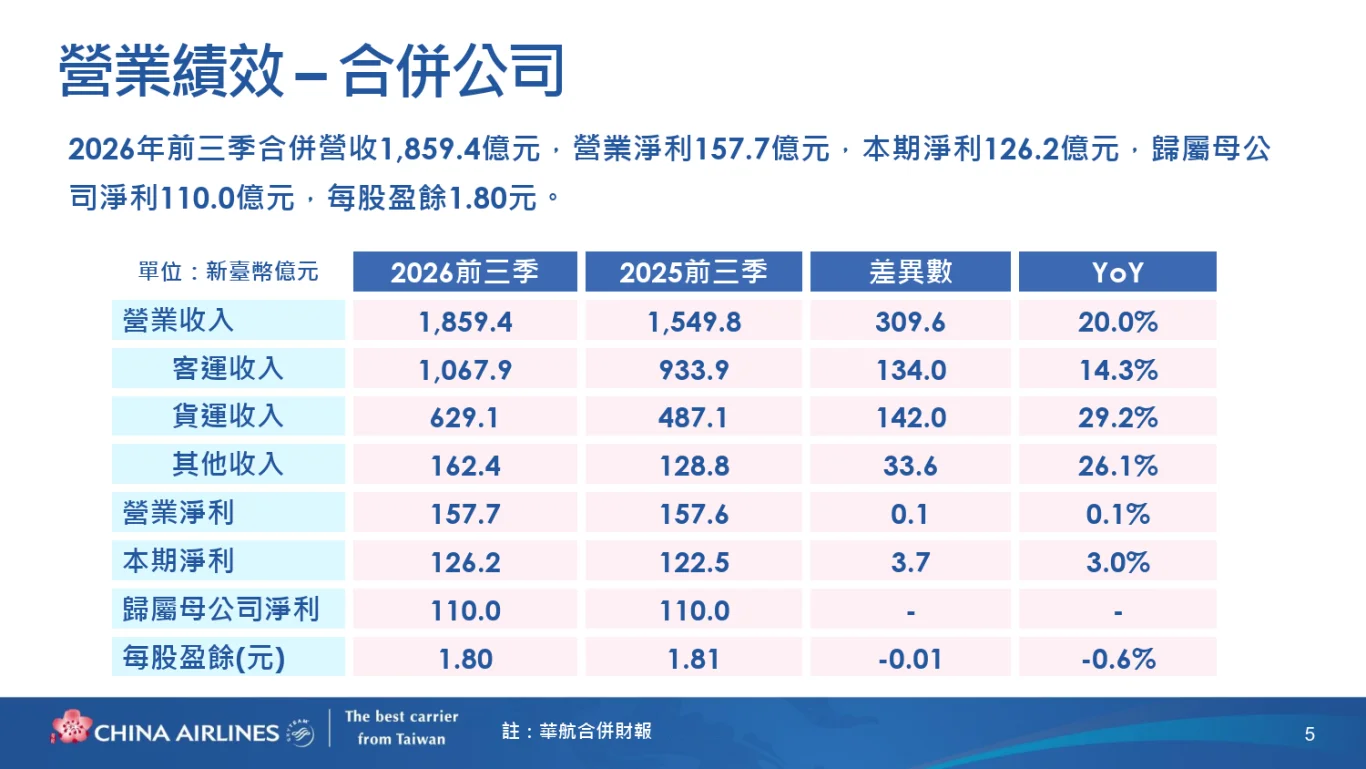
華航在今年前三季合併營收為 1,859.4 億元,較去年同期增加 309.6 億元,年增 20%,整體營收規模持續擴大。從各項收入來看,客運收入較去年同期增加 134 億元,貨運收入增加 142 億元,其他收入也增加了 33.6 億元。換句話說,營收的成長並非來自單一業務,而是由客運、貨運及其他收入共同帶動。其中可以看到,貨運收入無論是增加的金額或是成長的幅度,都是各項收入中最高的,是本期營收成長的主要動能。
在獲利方面,前三季的營業淨利為 157.7 億元,較去年同期小幅增加 0.1 億元;本期淨利為 126.2 億元,年增 3%;歸屬母公司淨利為 110 億元,每股盈餘為 1.8 元,這兩項指標皆與去年同期相當。雖然今年航運業務承受較高的油價成本壓力,但華航集團靠著穩健的營運能力及客貨運的相互支撐,使相關獲利指標皆與去年同期相當,部分指標甚至超越去年同期,繼續維持穩健的獲利表現。
個體營收與區域市場表現
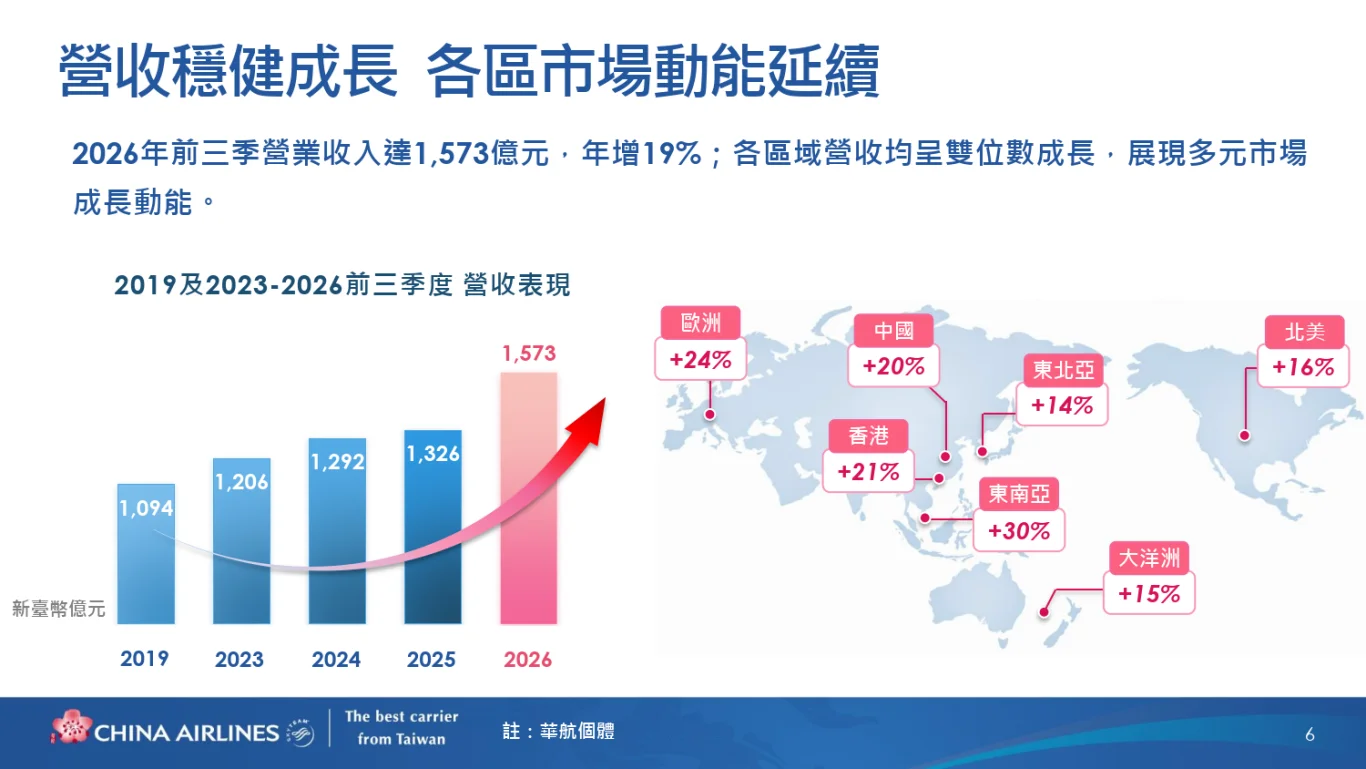
華航個體營收在前三季達到 1,573 億元,較去年同期成長 19%。從左側的歷年趨勢來看,營收由疫情前的 1,094 億元,逐步提高為 2023 年的 1,206 億元,並於去年突破 1,300 億元,今年前三季則進一步成長至 1,573 億元,整體營收規模持續擴大。
再看右側的區域市場表現,營收皆維持雙位數成長。其中東南亞市場年增 30%,是所有區域中增幅最高的市場;另外,歐洲、香港及中國市場增幅也有兩成。整體來看,今年前三季的營收成長並非依賴單一區域,而是由各主要市場共同挹注,也反映華航持續透過航網調整及市場布局,掌握不同區域的客貨運需求,展現多元市場布局所帶來的營運韌性與成長動能。
客貨運營收走勢與結構變化
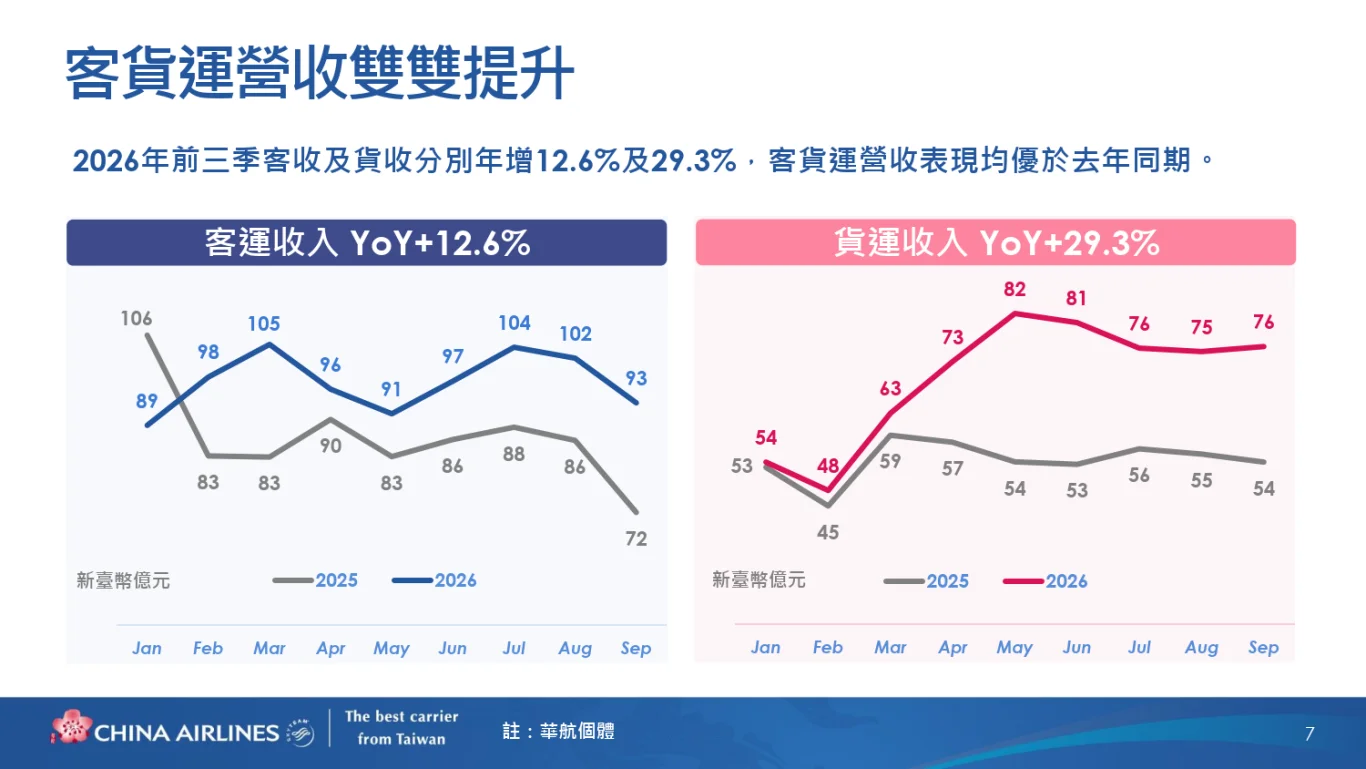
今年前三季的客運及貨運收入均較去年同期成長。其中客運收入年增 12.6%,整體表現相對穩健;除了 1 月份受到比較基期的影響之外,其餘各月份均高於去年同期,反映了旅運需求的持續,以及公司在航網配置與收益管理面的成效。
貨運收入方面,前三季的年增幅達到 29.3%,成長動能更為強勁。從月度來看,3 月起明顯提升,並於 5 月份達到 82 億元的高點,後續單月份收入也維持在 75 億元以上,並維持大幅優於去年同期的表現。整體來看,客運需求維持穩健,貨運則受惠於市場需求及運價表現,呈現更為明顯的成長幅度。客貨運業務的共同挹注,成為前三季營收持續成長的主要動能。
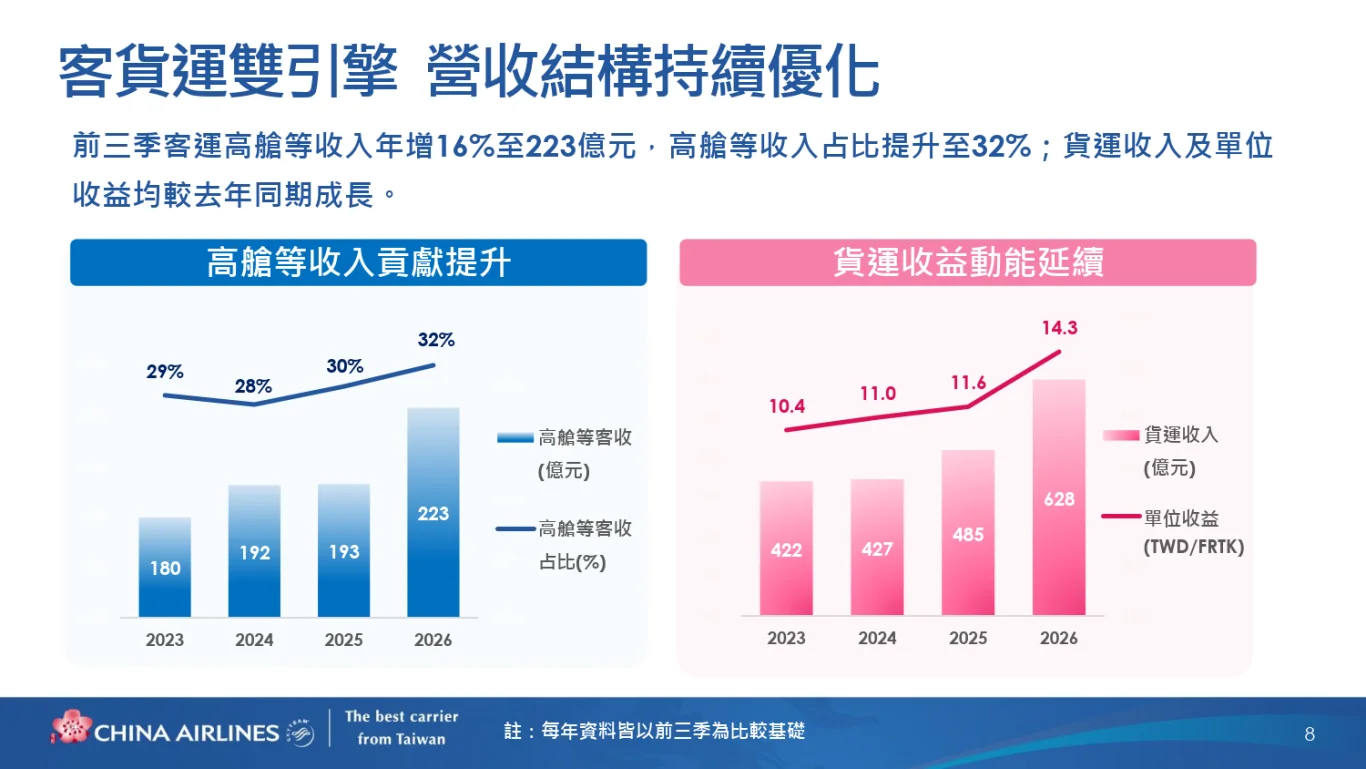
我們進一步說明客貨運營收結構的變化。首先看到左側客運的表現,今年前三季高艙等客運收入達到 223 億元,年增 16%;收入占比也從 2023 年的 29% 提升至 32%。隨著高端旅運需求的延續,加上公司持續優化產品及收益管理,高艙等對於客運收益的貢獻持續增加。
再看到右側的貨運表現,今年前三季貨運收入達到 628 億元,較去年同期明顯成長;單位收益也從 2025 年的 11.6 元進一步提升至 14.3 元。在市場需求支撐以及單位收益明顯提升之下,貨運收入也展現更強勁的成長動能。整體而言,高艙等收入占比提升有助於優化客運收益結構,貨運收入及單位收益的同步成長則進一步強化整體營收動能,展現客貨運雙引擎的營運效益。
營業成本結構與燃油走勢
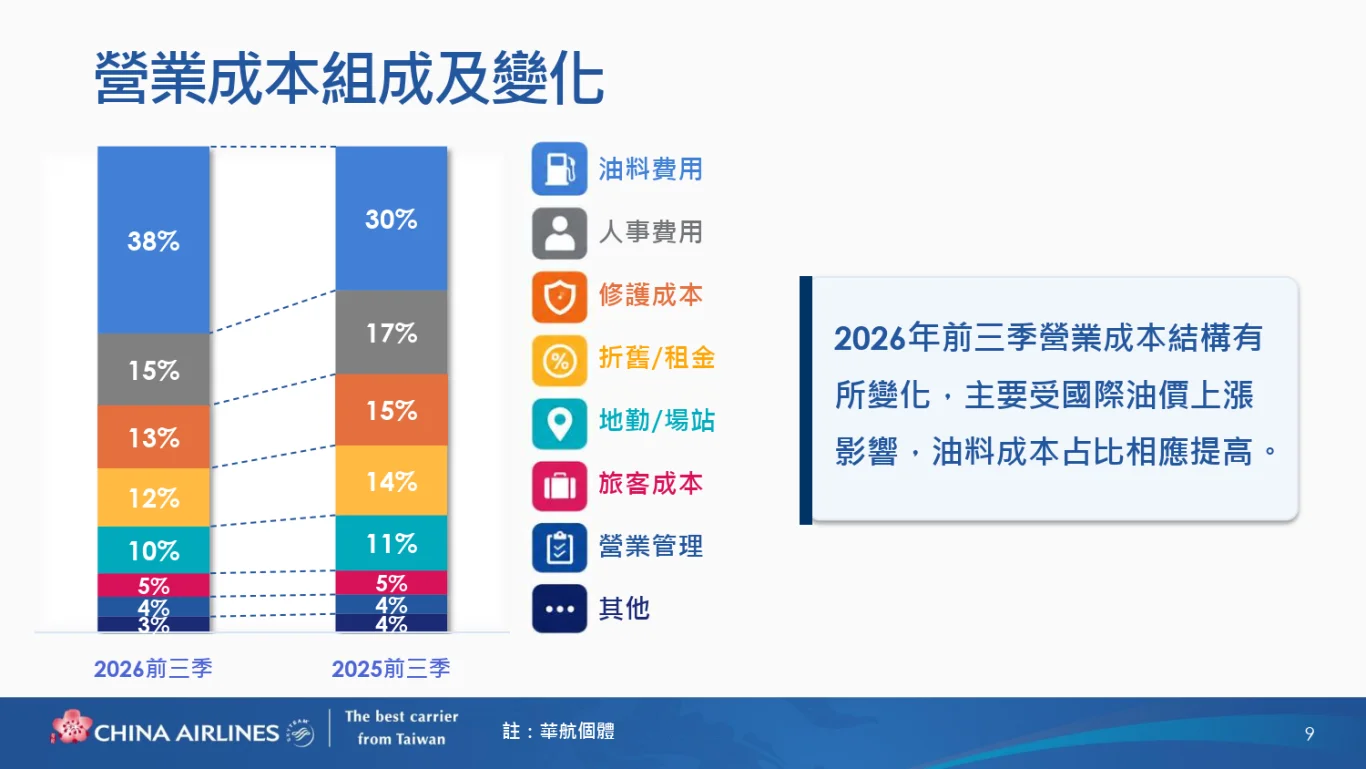
接下來看到營業成本的組成及變化。從圖表中可以看到,今年前三季成本結構最大的變化仍是來自油料費用。受到國際油價上漲的影響,油料費用占比由去年同期的 30% 提高至 38%,增加了 8 個百分點,依然是營業成本中占比最高的項目,也是本期面臨的主要成本壓力。
相較之下,其他成本多數占比減少,主要是反映油料成本費用明顯提高所產生的結構性變化。例如,人事費用占比由 17% 降至 15%,修護費用由 15% 降至 13%,折舊租金則由 14% 降至 12% 等。至於旅客服務及營業管理費用的占比,則與去年同期大致相當。
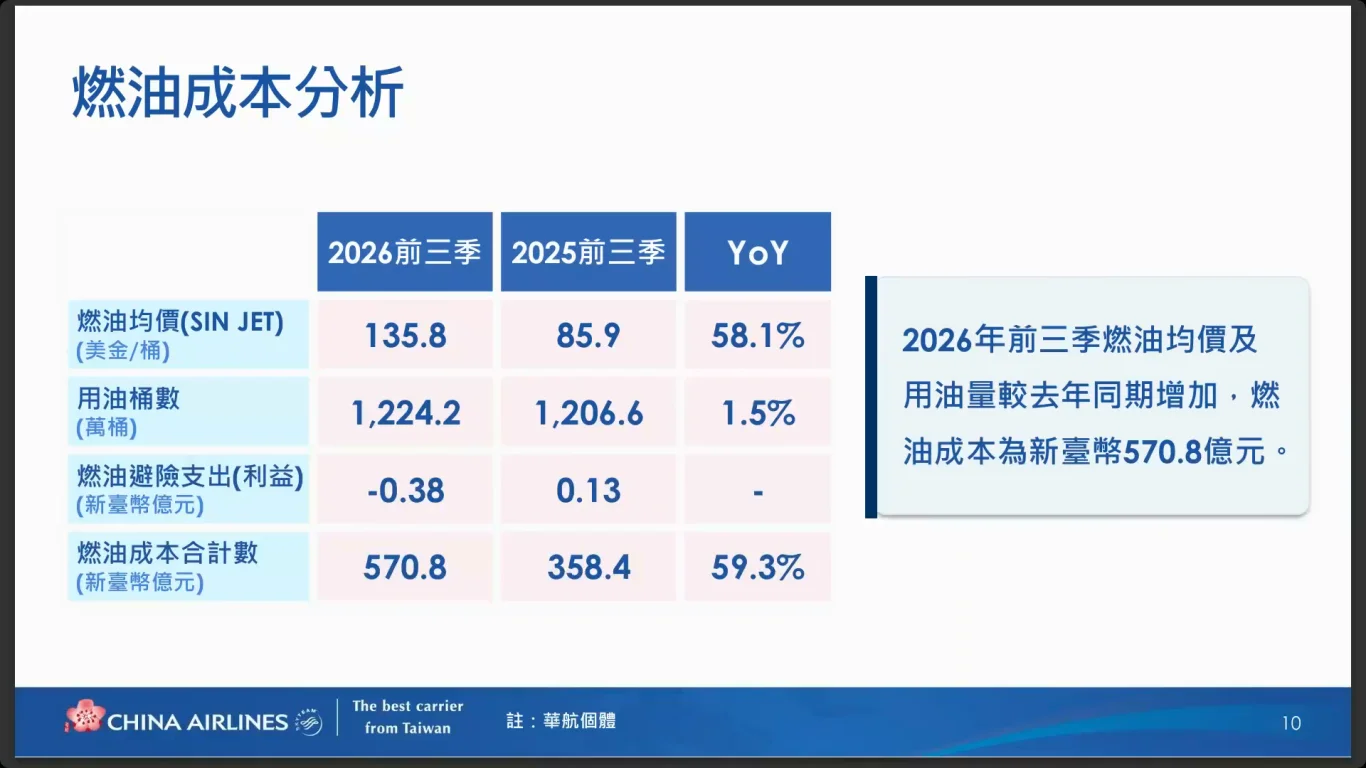
我們進一步說明燃油成本的部分。今年前三季航空燃油平均價格為每桶 135.8 美元,較去年同期上漲 58.1%;用油量則為 1,224 萬桶,僅增加約 1.5% 左右。綜合油價、用油量及避險結果,前三季的燃油成本達到 570.8 億元,較去年同期增加 212.4 億元,年增達到 59.3%。整體來看,油價上漲是本期最主要的成本壓力,公司也會持續透過機隊及航班調度、油耗管理及適度避險,降低油價波動對營運的影響。
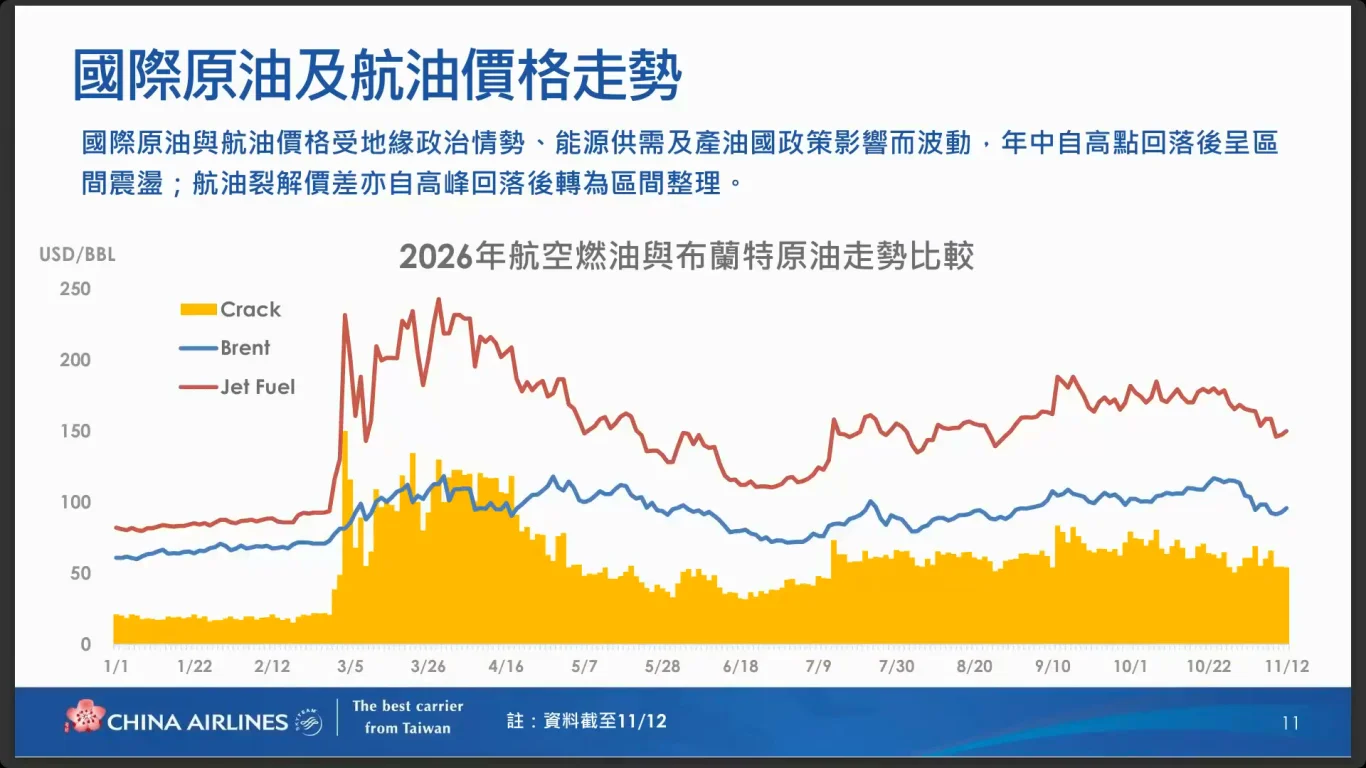
進一步看原油走勢及航空燃油整體的價格趨勢,進入下半年之後,整體油價再度回升,近期則有下滑的趨勢。雖然航空燃油與布蘭特原油中間的裂解價差已較年初的高點有所收斂,但目前仍處於相對高檔,顯示整體航空燃油壓力依然存在。從 11 月份來看,目前的航空燃油平均價格大約是 154 美元左右,平均較 10 月下降約 10%,昨天的收盤價大約是 142 美元。整體來說,油價下跌有助於稍微緩解公司後續整體的成本壓力;不過國際整體能源市場仍受到地緣政治、供需變化及產油國政策等因素影響,價格走勢仍具不確定性,公司會持續密切關注原油、航空燃油及裂解價差的變化。
財務結構與信用評等
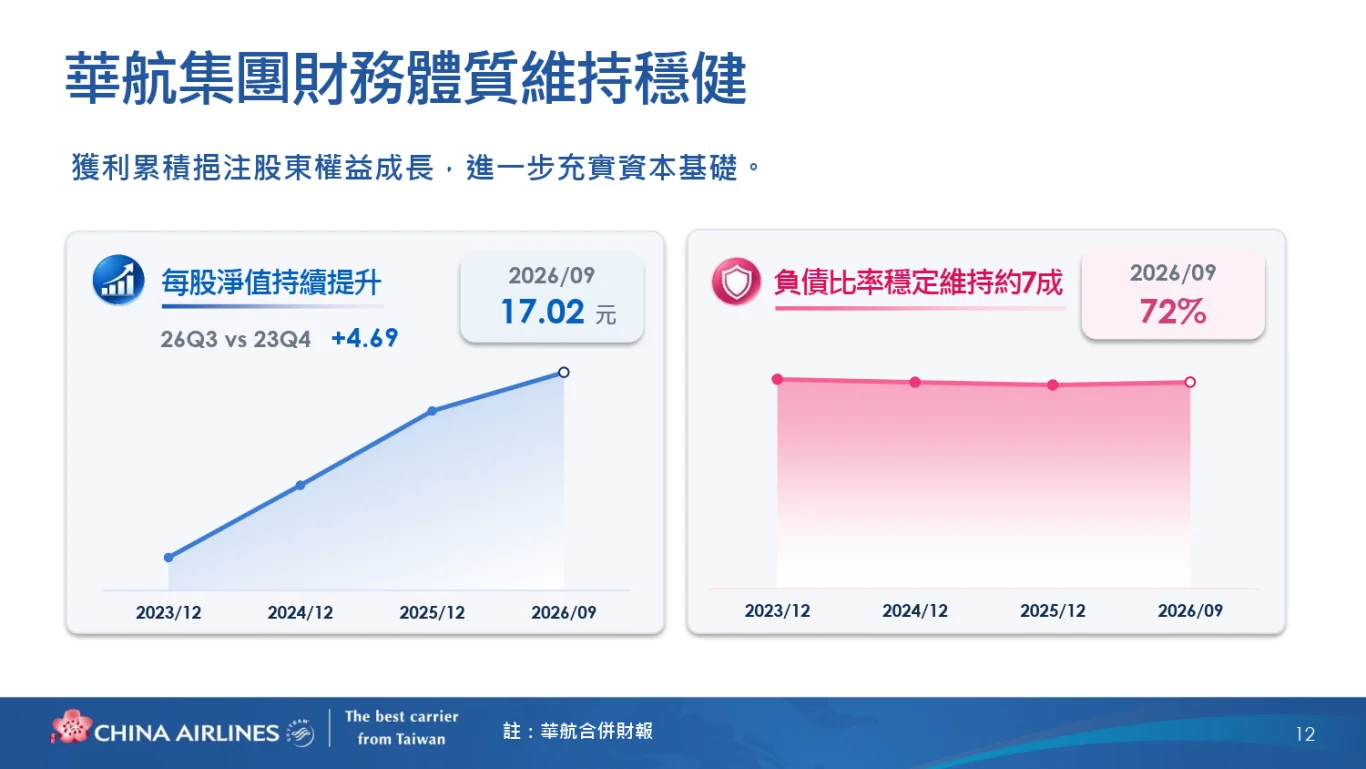
接下來看到華航集團的財務結構。隨著近年獲利的持續累積,集團股東權益持續穩定成長,帶動每股淨值逐年提升。截至今年 9 月底,每股淨值已達到 17.02 元,較 2023 年底大幅增加,顯示近年公司創造的獲利已逐步累積並充實股東權益,使得自有資本的基礎更加穩固。負債比率方面,截至今年 9 月底止大約是 72%,近年來大致維持在七成左右,整體負債比率仍維持相對穩定。整體來看,華航集團一方面透過獲利持續累積提升每股淨值,另一方面維持相對穩定的負債結構,顯示公司在推動營運成長與機隊投資的同時,仍兼顧資本結構與財務韌性,為未來長期發展保留充足的空間。
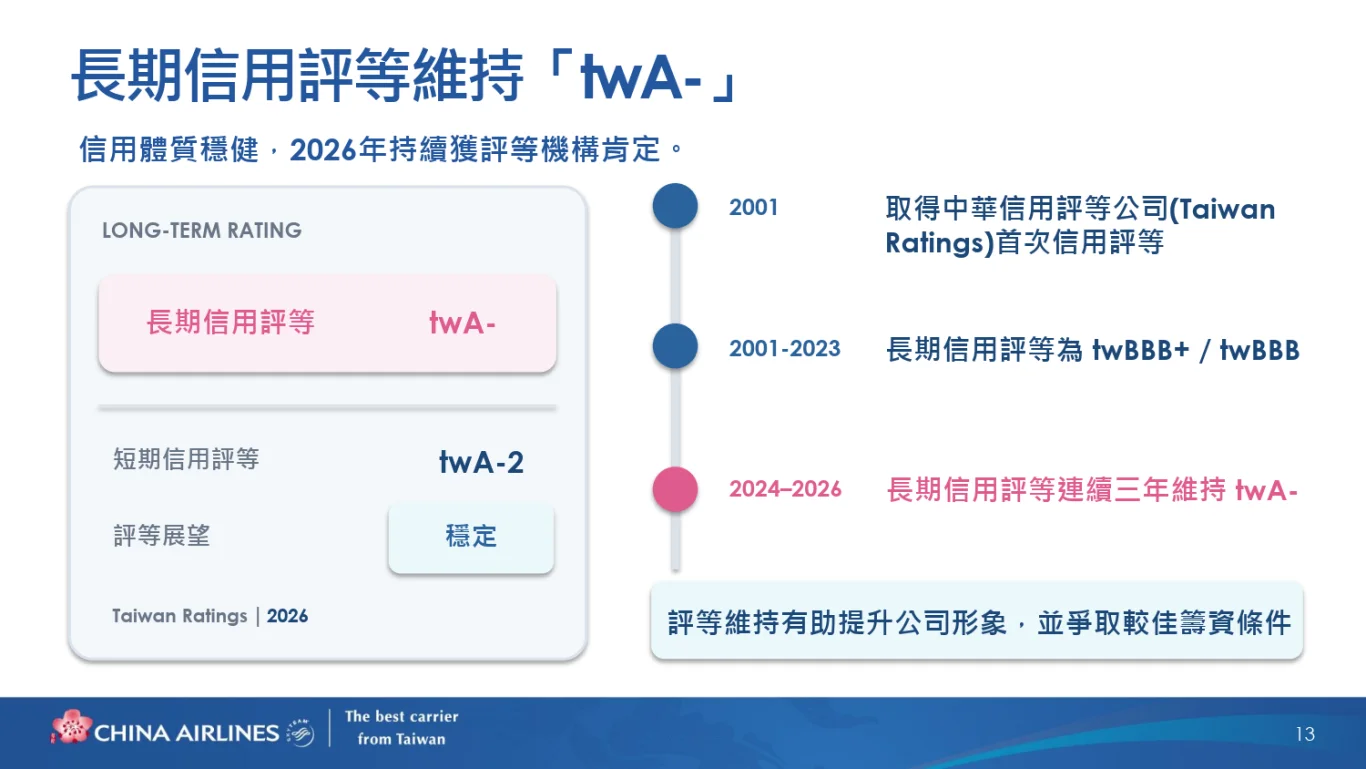
今年 10 月份,中華信用評等公司再次公布本公司連續三年維持相同的長期信用評等 twA-,顯示公司的營運及財務體質持續獲得外部評等機構的肯定。中華信評在本次報告中也指出,本次評等主要反映華航在航空市場的領先地位、完整的航線網路,以及持續引進燃油效率較高的新世代機型,這些優勢共同支撐了公司的營運效率。整體來看,維持 A- 評等代表公司的營運及財務能力足以支應現階段營運發展及機隊投資,也有助於提升公司形象,並爭取更有利的銀行授信及資本市場籌資條件。
(二)客運策略及展望
接下來我們進入簡報的第二部分,也就是客運的策略及展望。
全球航空客運市場與總體經濟展望
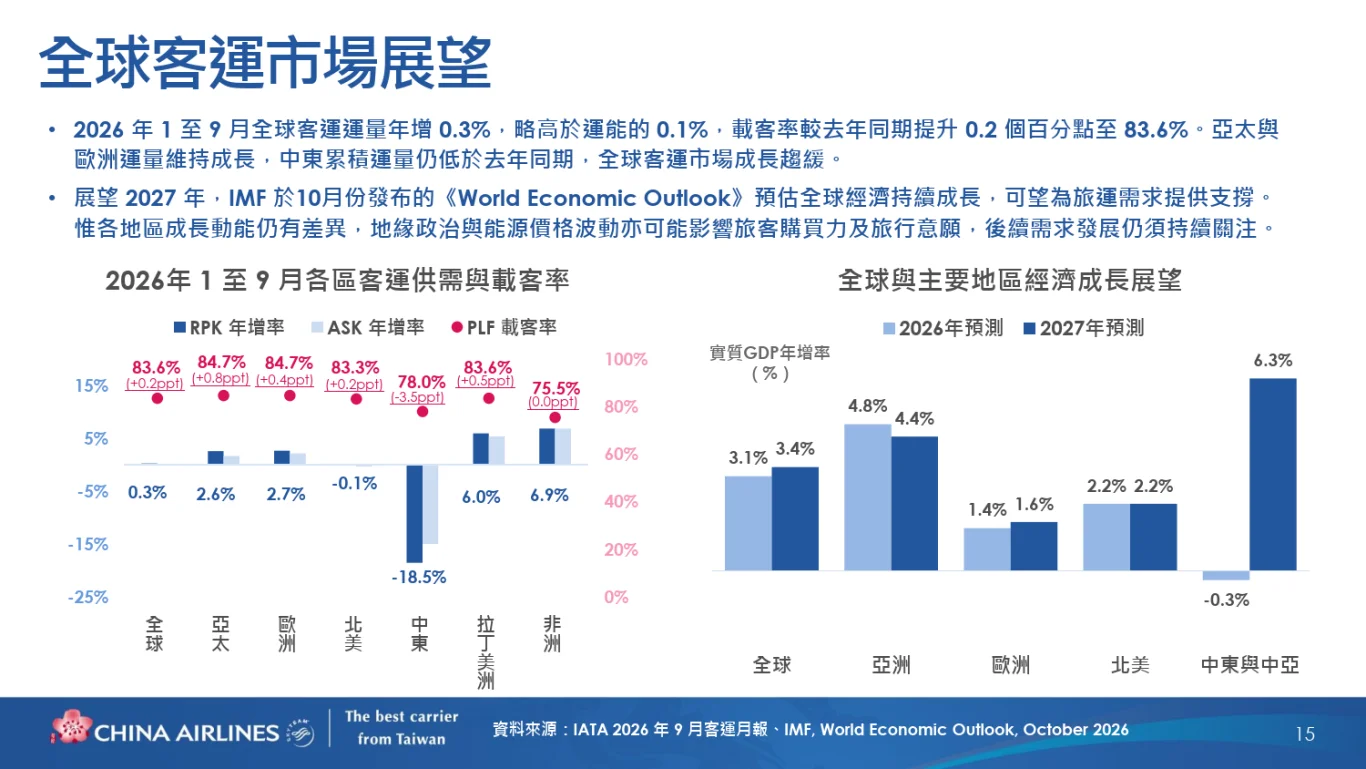
今年以來,全球航空客運市場整體仍維持相對穩健。以前九月來看,全球旅客運量較去年同期成長 0.3%,運能則增加 0.1%,整體需求略高於運能,因此全球載客率也進一步提升 0.2 個百分點,來到 83.6%。
進一步看各區域市場,表現有所差異。與華航較直接相關的亞太及歐洲市場,客運運量分別成長 2.6% 及 2.7%,整體需求仍相對穩健;北美大致持平;中東則受到區域情勢影響,需求下滑較為明顯。
再看右手邊,展望 2027 年,IMF 預計全球經濟仍維持成長,全球 GDP 成長率預估由 3.1% 提高到 3.4%,歐洲也由 1.4% 提高到 1.6%;亞洲雖然從 4.8% 略降到 4.4%,但整體成長動能仍相對高。整體來看,全球經濟基本面仍具有一定支撐,對客運市場後續發展維持相對正面的方向。不過各區域市場表現仍有差異,加上地緣政治與能源價格等不確定因素,我們會持續觀察市場需求變化,彈性調整整體運能配置。
台灣客運市場與轉機表現
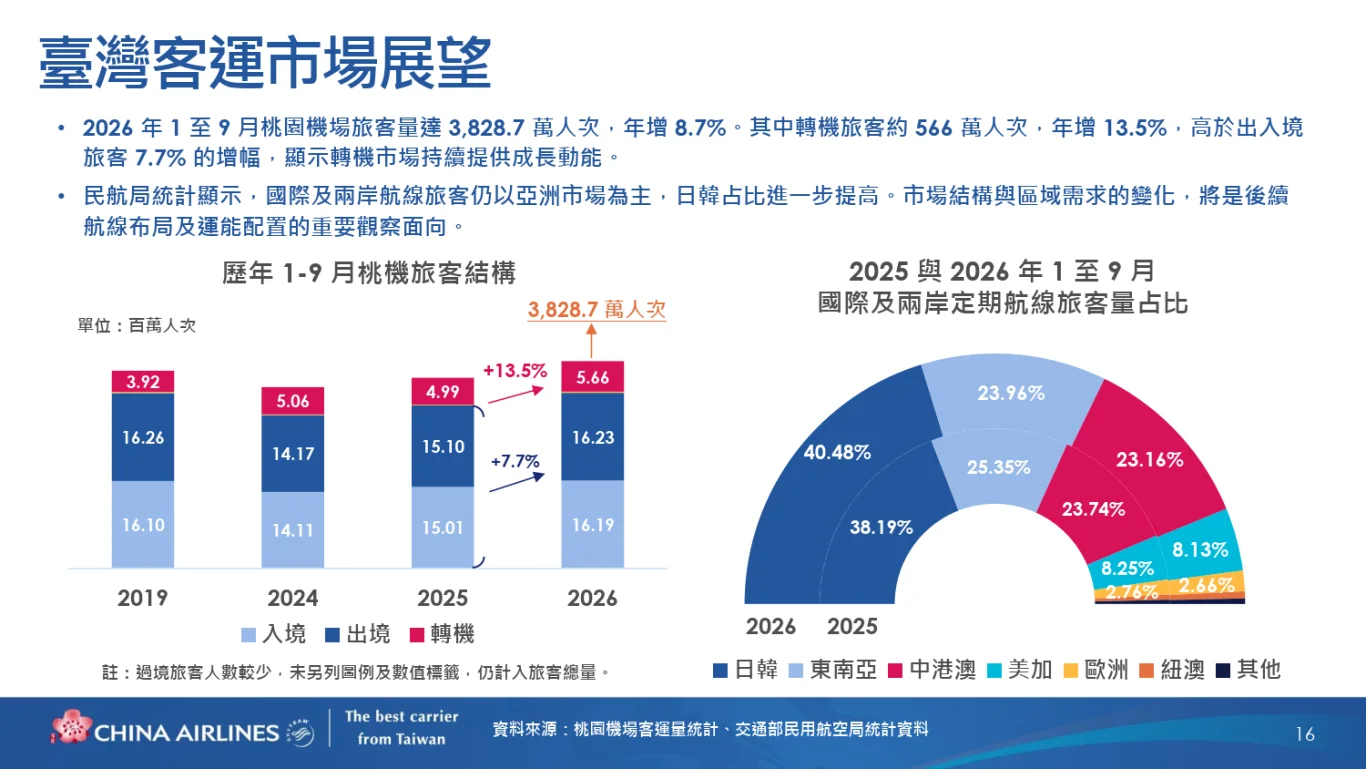
將焦點拉回台灣客運市場,今年前九月桃園機場旅客量來到 3,828.7 萬人次,年增約 8.7%,可以看到整體旅運需求持續成長。比較值得注意的是轉機市場,前九月轉機旅客達到 566 萬人次,年增 13.5%,這個成長速度高於出入境旅客的約 7.7%。從左邊的歷年趨勢來看,桃機整體旅客量已逐步回到疫情前水準,而轉機旅客的成長動能則更加明顯。
右邊是台灣國際客運市場的結構,可以看到近兩年的區域分布沒有太大變化,仍以日韓、東南亞及中港澳等亞洲市場為主。其中日韓市場占比進一步提高到 40.48%,仍是目前占比最大的區域市場。目前台灣的客運市場仍維持不錯的成長動能,尤其是轉機旅客成長相對突出,後續我們會持續掌握主要市場的需求變化,搭配航網及班次配置,持續提升台灣作為樞紐的轉運效益。
客機機隊規劃與汰舊換新
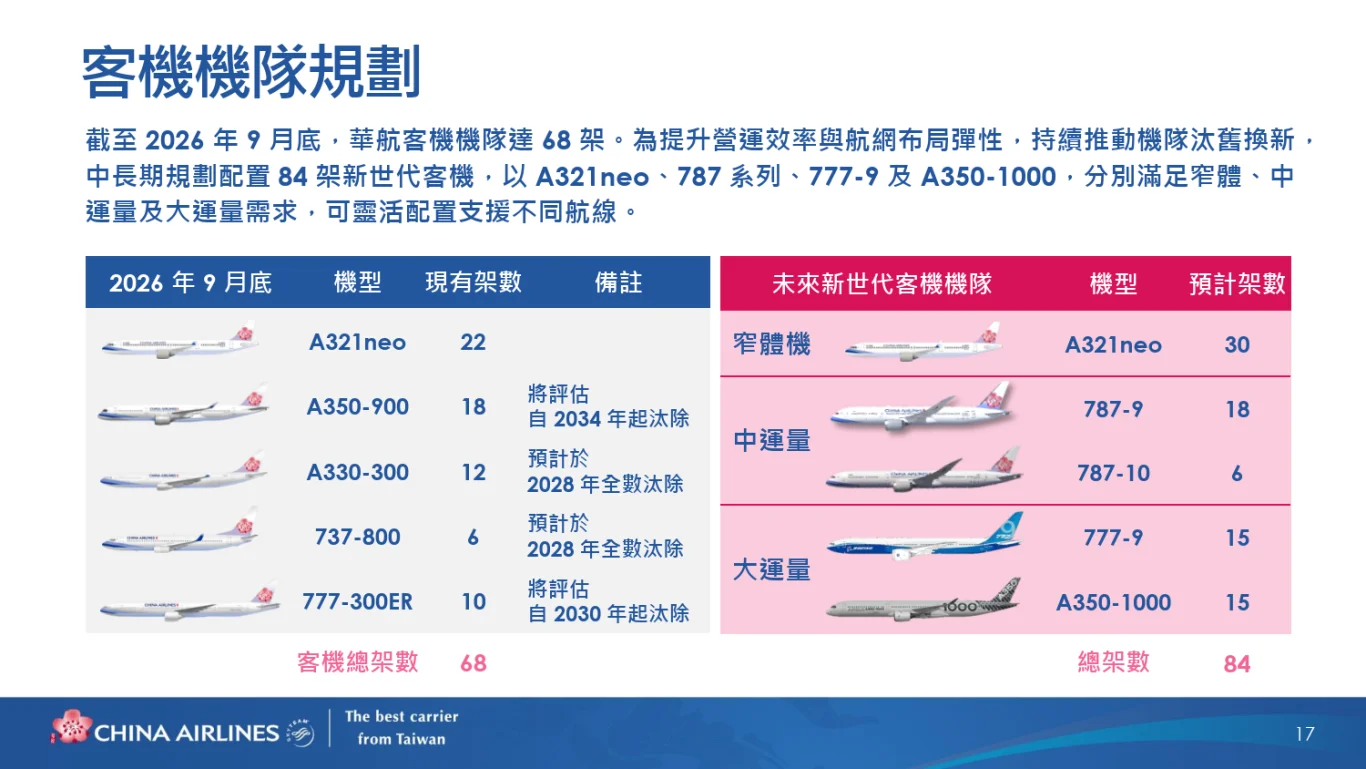
為了掌握市場商機,同時提升整體營運效率與航網布局彈性,華航持續推動機隊汰舊換新。截至今年 9 月底止,客機機隊共有 68 架。
現有機隊方面,我們將配合整體新機交付進度持續進行汰換,包含 330 及 738 預計於 2028 年全數汰除;777-300ER 與 A350-900 分別評估自 2030 年及 2034 年起逐步汰換。後續實際時程仍會視整體新機交付及營運需求彈性安排。
再看右邊的未來機隊配置,我們在中長期規劃將配置 84 架新世代客機,包含 30 架 A321neo、24 架 787、15 架 777-9 以及 15 架 350-1000。這樣的機隊配置主要是因應不同航線市場及運量需求:321neo 將持續作為整體區域航線的主力;787 因應整體中長程航線的需求;至於 777-9 及 350-1000 等大運量機型,將可支援長程及高運量航線的發展,讓我們在不同市場與航線的運能配置上更具彈性。
客運營運指標、分月表現與附加產品收入
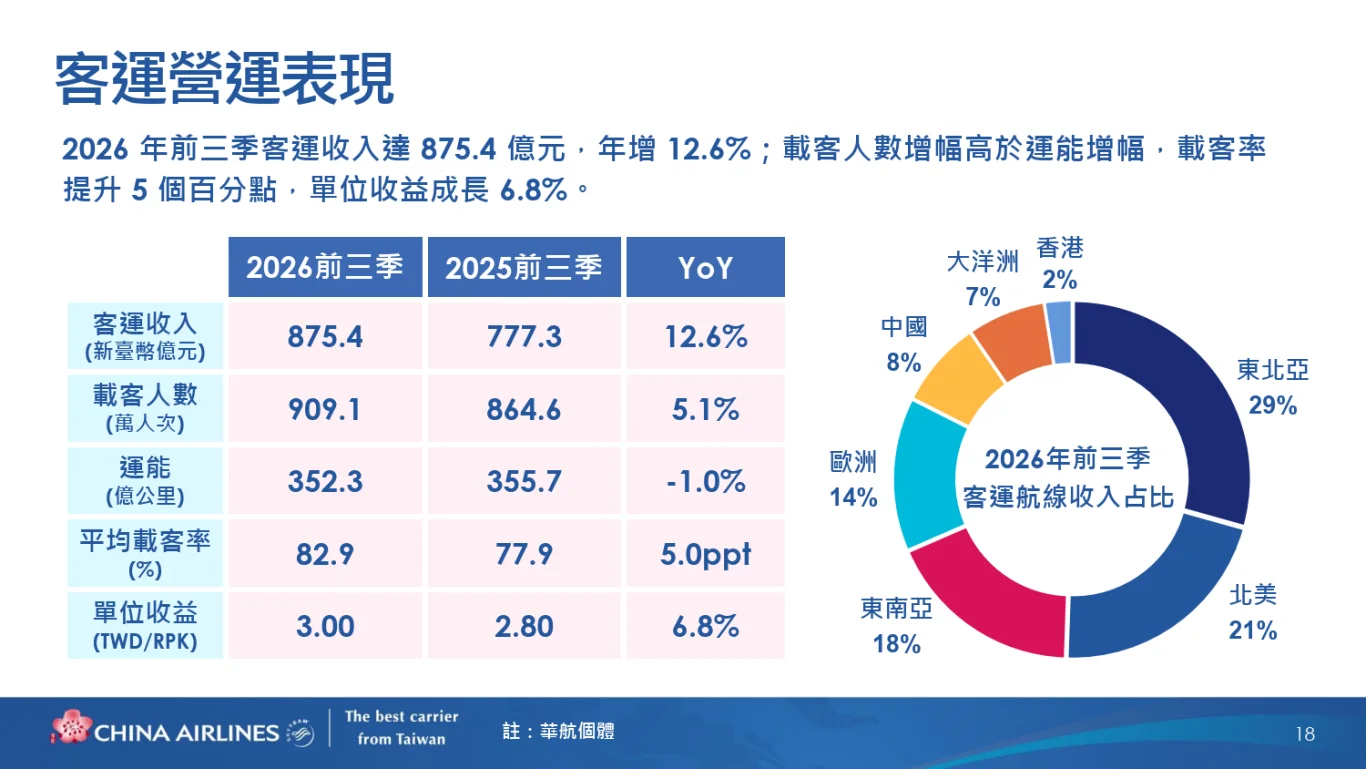
今年前三季客運收入達到 875.4 億元,較去年同期成長 12.6%,整體客運營運表現持續成長。從營運指標來看,前三季載客人數達到 909.1 萬人次,年增 5.1%。在運能較去年同期小幅減少約 1% 的情況下,載客率由去年的 77.9% 提升至 82.9%,增加 5 個百分點,顯示整體運能利用效率大幅提升。除了旅客人數及載客率成長之外,單位收益也從 2.8 元提高到 3 元,年增約 6.8%。因此,前三季客運收入的成長,除了旅運需求持續維持之外,載客率及單位收益同步提升也提供了很重要的支撐。
再看右邊的航線收入結構,目前仍以東北亞及北美作為兩大主要高占比市場,前三季分別占收入約 29% 及 21%;其次為東南亞的 18% 及歐洲的 14%。整體來看,各區域市場配置多元,有助於分散單一市場波動所帶來的影響。整體而言,今年前三季我們在運能相對穩定的情況下,透過載客人數增加、載客率改善以及單位收益成長,帶動客運收入維持雙位數提升。
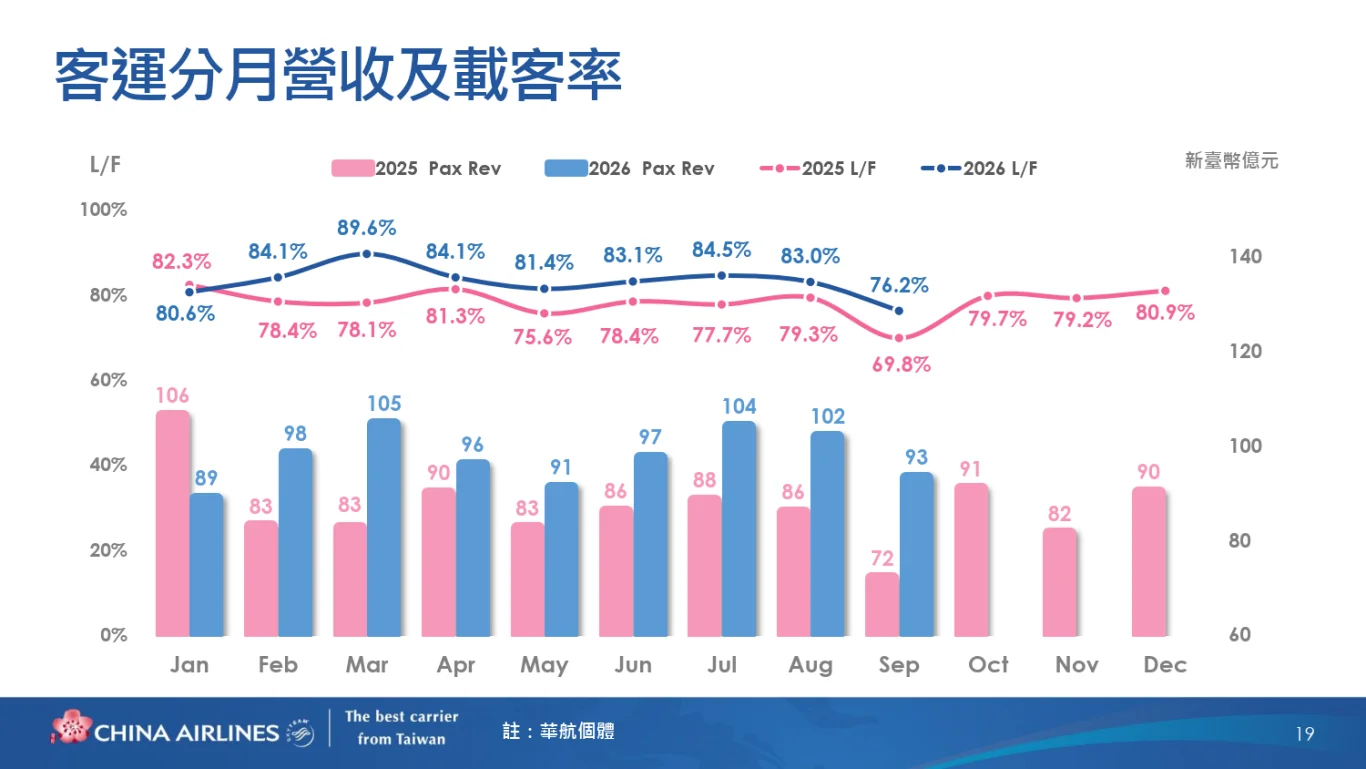
進一步看客運分月營收及載客率表現,今年客運營運表現整體維持相對穩健,除了 1 月份受到比較基期影響之外,2 月到 9 月的客運收入均高於去年同期,其中 3 月、7 月、8 月的客運收入都突破百億元。除了收入成長之外,今年載客率改善也非常明顯,2 月到 8 月的載客率都維持在八成以上,其中 3 月份更達到 89.6%,將近九成;9 月份即使到了傳統相對淡季,載客率仍有 76.2%,較去年同期的 69.8% 增加達 6.4 個百分點。今年在整體載客率提升之下,機位利用率進一步提升,搭配整體客運收益管理,進一步帶動客運收入成長。
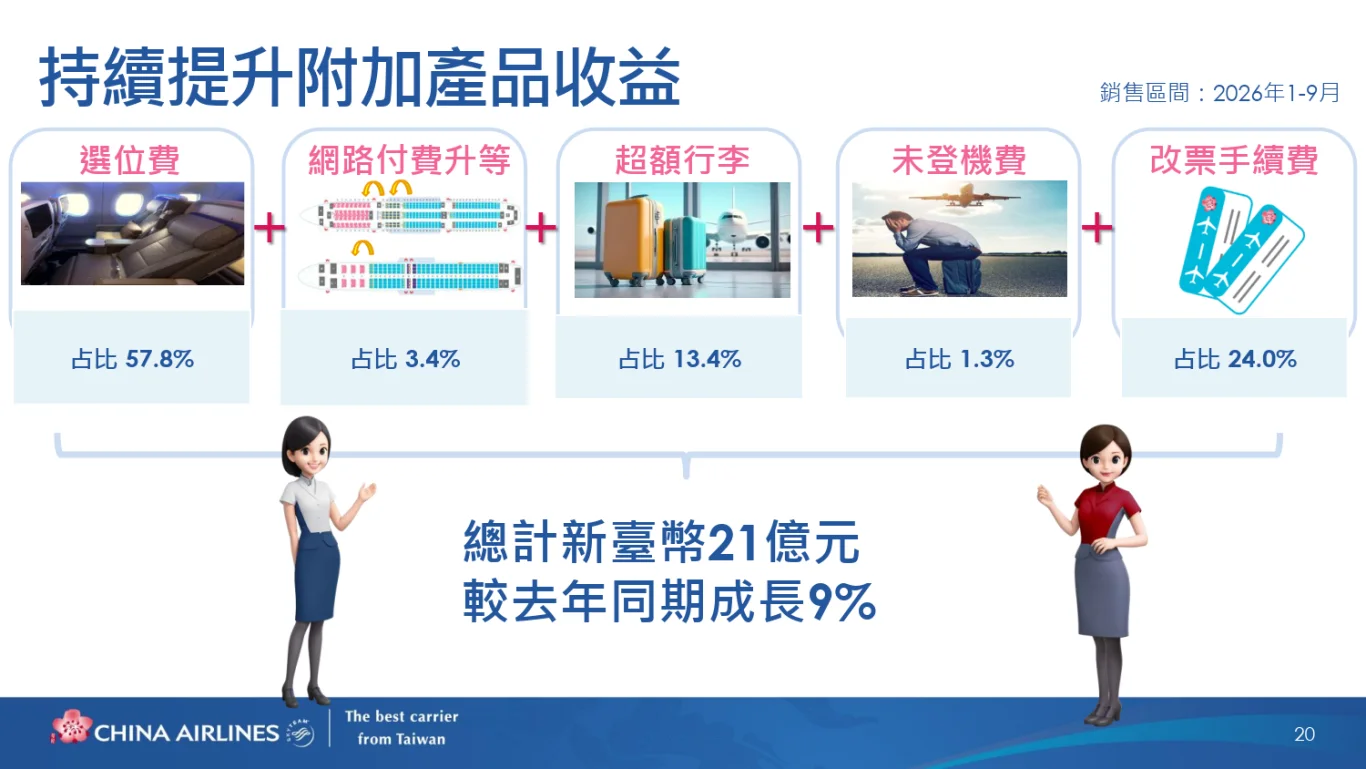
除了提升客運本業的載客率與單位收益之外,我們也持續透過產品及服務的多元化,增加客運收入來源,同時提供旅客更多彈性的選擇。今年前九月,附加產品銷售收入合計約新台幣 21 億元,較去年同期成長 9%,維持穩健成長趨勢。從收入結構來看,目前仍以選位費為大宗,占比為 57.8%;其次為改票手續費,占 24%,以及超額行李,占 13.4%;另外還包括網路付費升等以及未登機費等項目。
客運三大核心策略與航網佈建
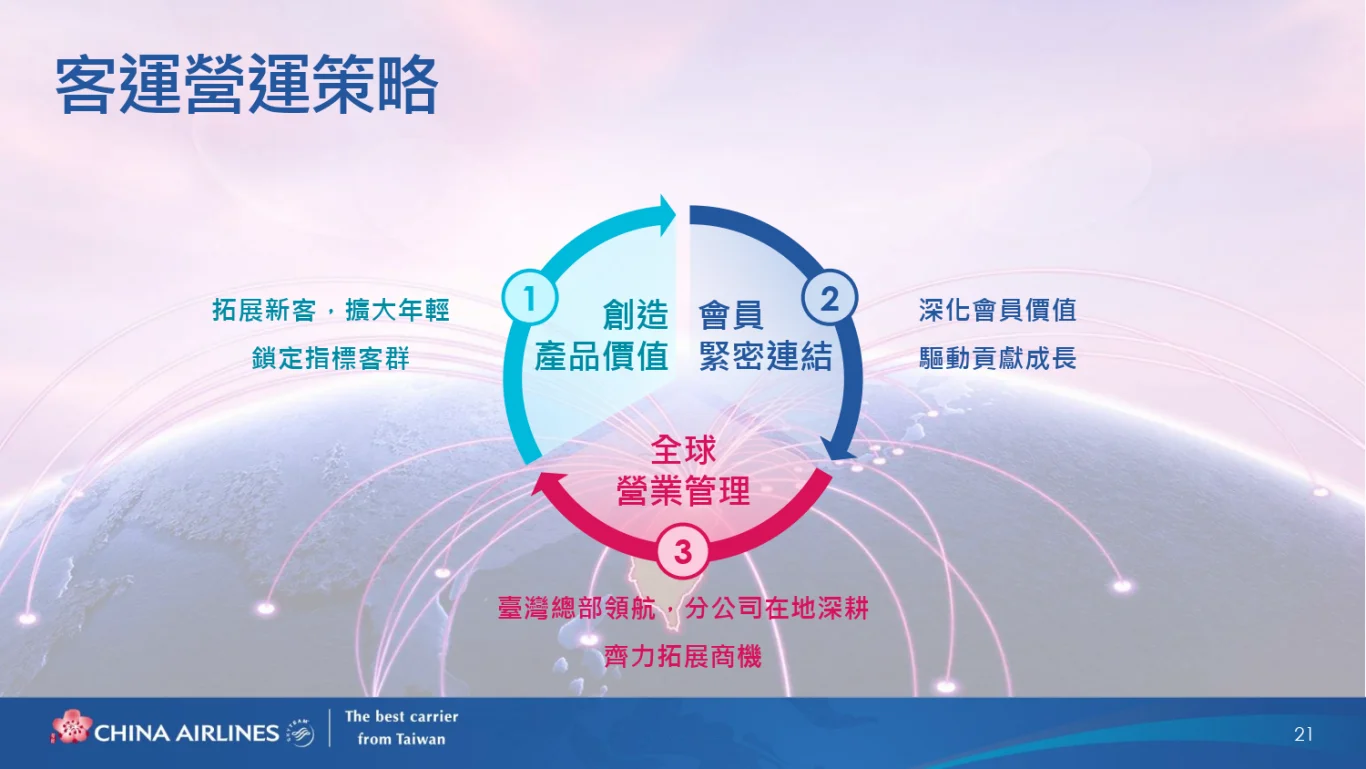
面對市場需求及旅客消費形態的持續變化,我們客運策略主要聚焦在三個面向,也就是創造商品價值、強化會員緊密連結以及全球營業管理。
- 第一,在產品價值方面,我們會持續拓展新客源,特別是擴大年輕客群的觸及,同時針對不同旅客的需求,提供更具差異化的產品及服務,進一步提升產品吸引力。
- 第二,在會員經營方面,我們希望不只是增加會員數,更重要的是深化會員與華航之間的連結,透過會員服務與產品的持續優化,提升會員價值,進一步帶動會員貢獻成長。
- 第三,在全球營業管理方面,除了台灣總部統籌相關營運策略之外,也會結合各分公司在地市場的深耕,掌握不同區域的市場需求及商機,讓全球航網布局及各地市場開發能夠更有效互相配合。
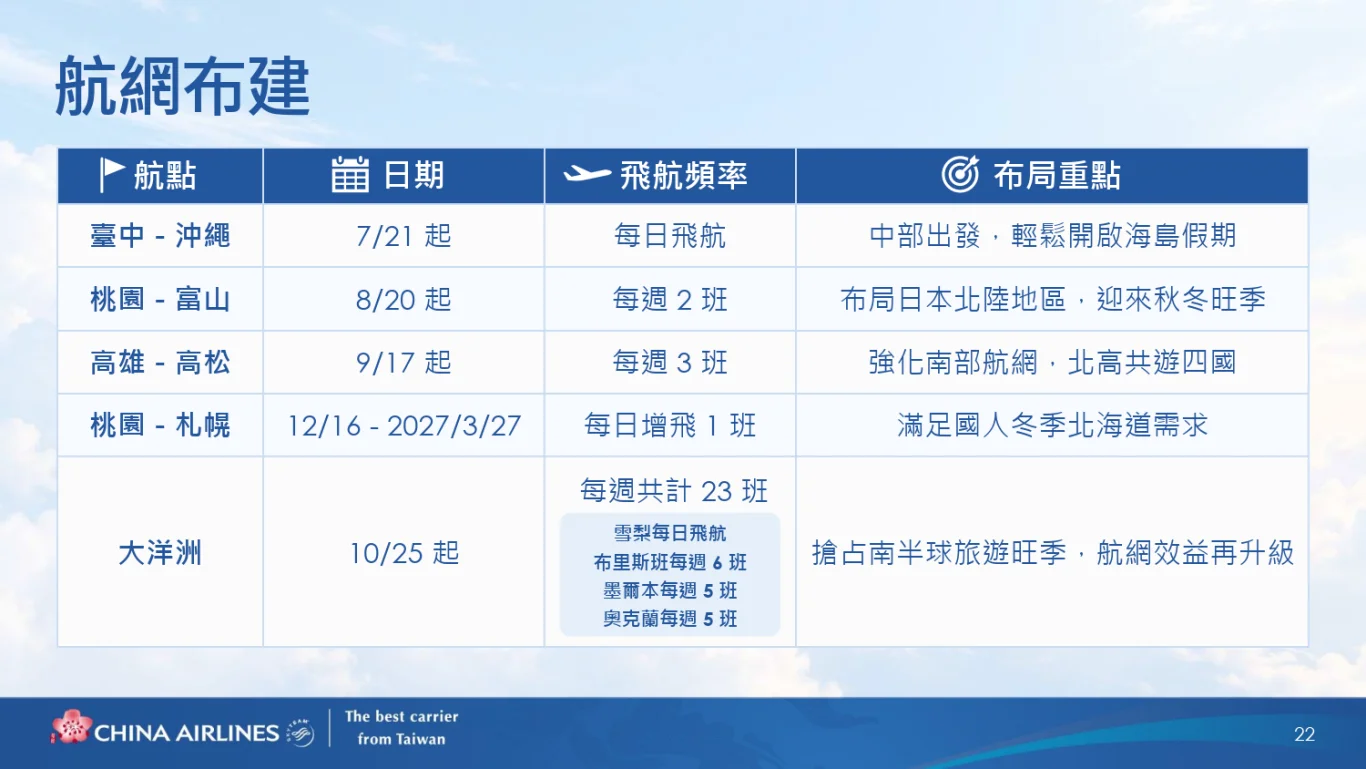
接下來看到航網的佈建。首先在國內出發航點部分,我們持續擴展中部及南部市場:今年 7 月已開航台中—沖繩,提供中部旅客更便利的旅遊選擇;9 月則開航高雄—高松,進一步強化南部航網,提升不同地區旅客出發的便利性。在日本市場方面,8 月起我們新增了桃園—釜山航線;因應冬季北海道的旅遊需求,自 12 月中旬到明年 3 月底,桃園—札幌將每日增飛一班,積極掌握秋冬旅遊旺季商機。另外,在大洋洲市場方面,我們持續強化布局,自 10 月底起,大洋洲航線每週合計達到 23 班,進一步提升南半球市場的覆蓋率及班次選擇。無論在航點布局或班次規模上,都希望進一步鞏固國籍航空在大洋洲的領先地位。
數位升級、會員制度、餐飲服務與 ESG 成果
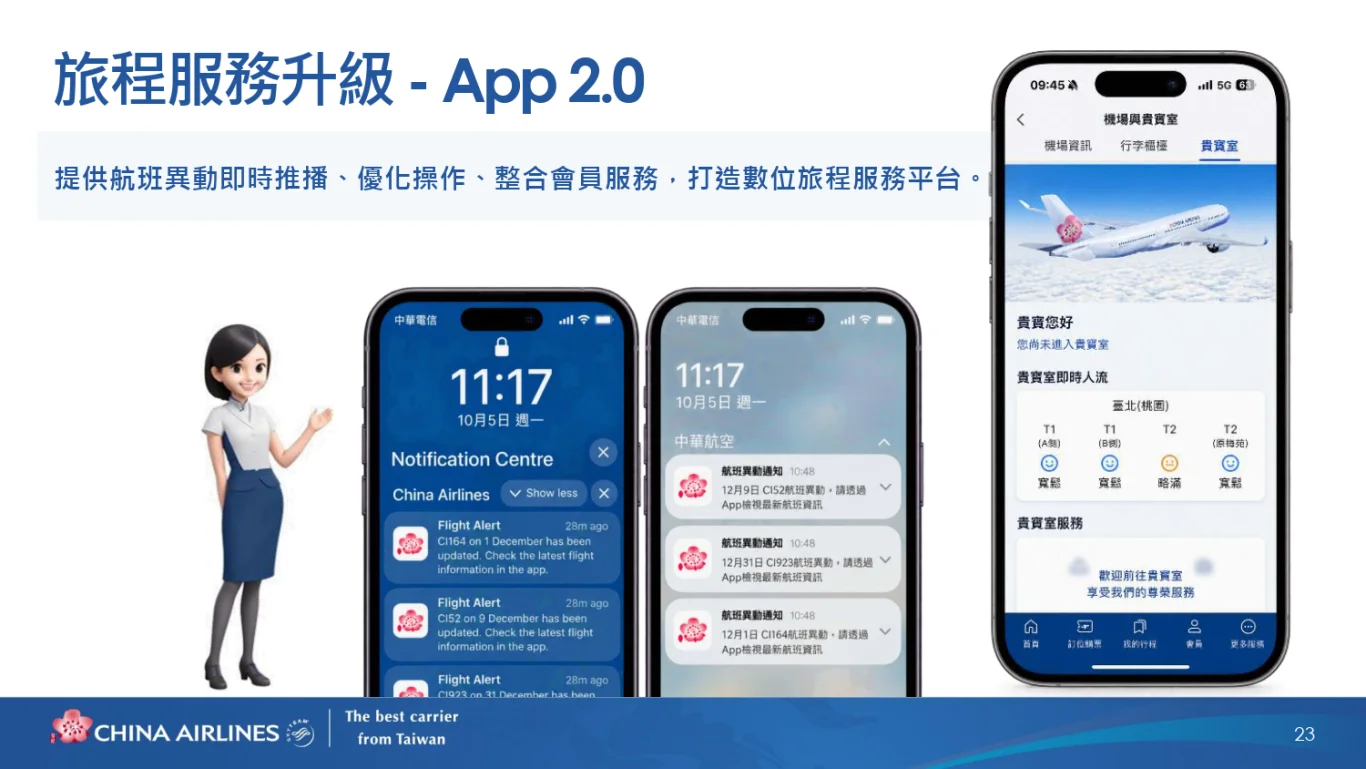
除了航網持續擴展之外,在旅客服務方面,我們持續推動數位化升級,包含推出全新的 APP 2.0,強化航班異動的即時推播、優化操作介面,並進一步整合會員服務,讓旅客能夠更即時、更便利地掌握旅程資訊。
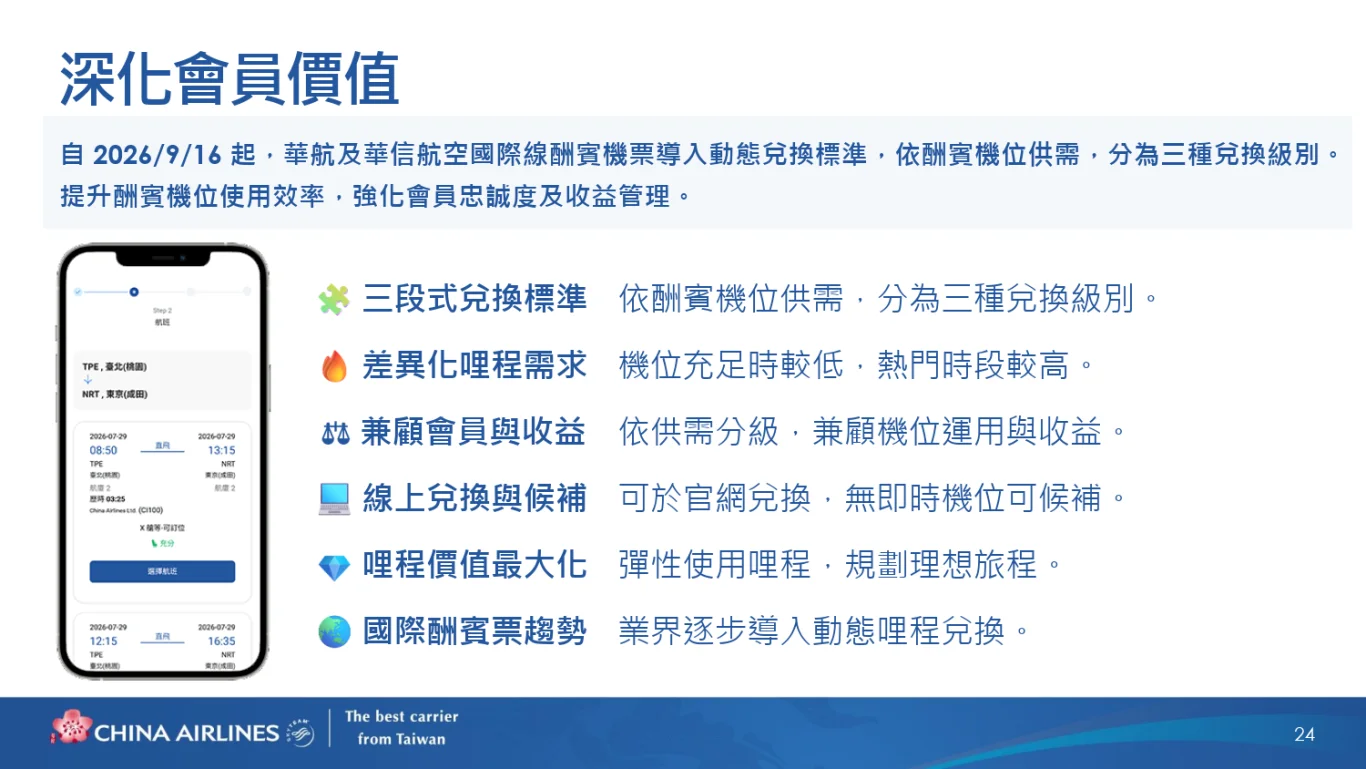
自今年 9 月 16 日開始,我們針對酬賓機票導入了三段式的動態兌換機制。過去在同一航線、同一艙等主要採取固定的哩程兌換標準,現在則進一步依照航班的機位供需,提供不同的兌換級別,讓會員有更多元的選擇。舉例來說,在淡季或機位較充足的航班,會員有機會使用較少哩程完成兌換;另外在操作上,會員可以直接透過官網進行兌換,讓哩程使用及行程安排更具彈性。這項機制一方面希望讓會員更靈活運用哩程、提升哩程使用價值,另一方面公司也可以依據不同航班的供需狀況,更有效率地運用酬賓機位,兼顧會員需求及收益管理。我們希望藉由更具彈性的哩程兌換制度,持續提升會員使用體驗與忠誠度、深化會員價值,讓會員經營與公司營運形成正向循環。
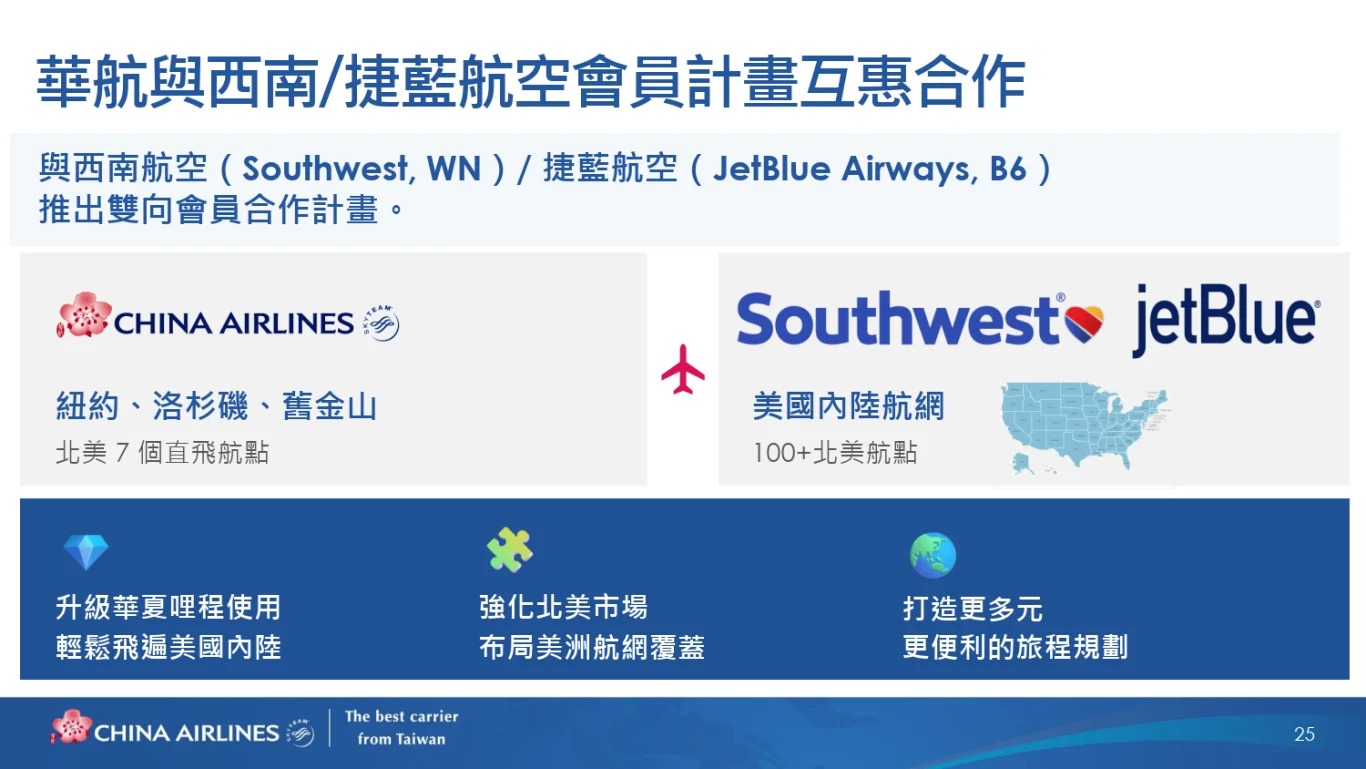
此外,華航將與美國西南航空及捷藍航空推出雙向會員合作計畫,華夏會員的哩程可以從華航既有的 7 個北美直飛航點,進一步延伸到美國內陸市場超過 100 個航點,進一步擴展旅客在北美的行程選擇。
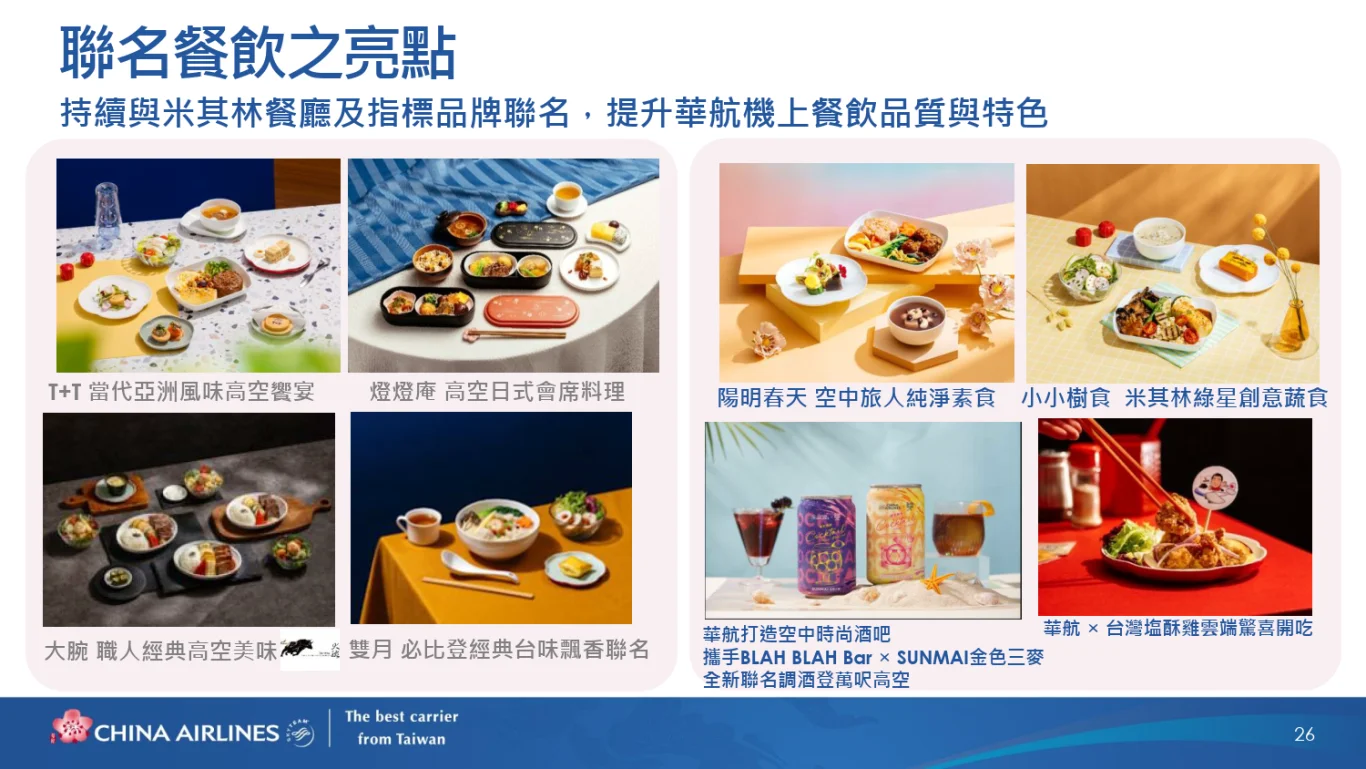
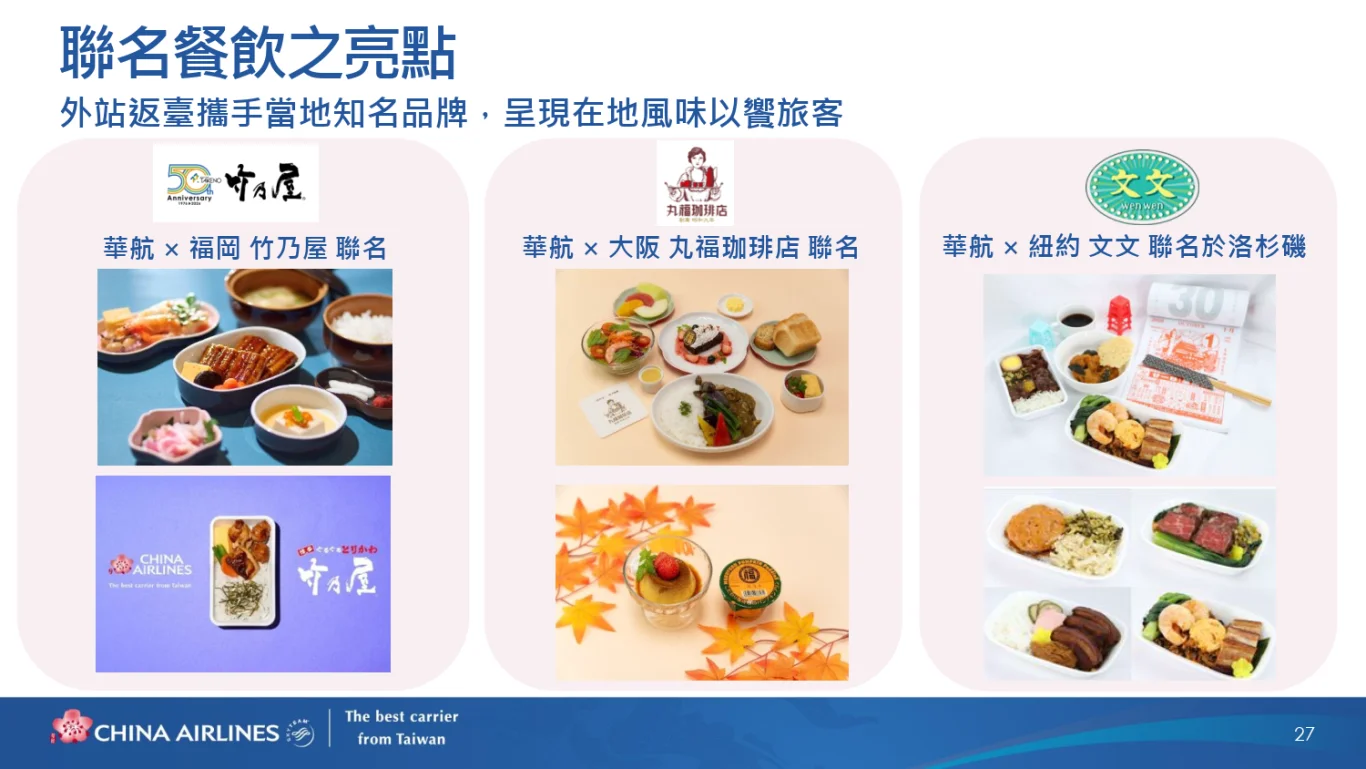
餐飲是旅客在飛行體驗中相當重要的一環,因此我們持續與米其林餐廳及餐飲指標品牌合作,希望透過餐飲品質與產品差異化,進一步提升華航的服務特色。另外,我們不只從台灣出發提供特色餐點,在海外返台航班也持續與當地知名品牌合作,將福岡、大阪等各地具有代表性的餐飲帶上飛機,讓旅客即使踏上返程,也能在飛機上再次回味當地的特色美食。
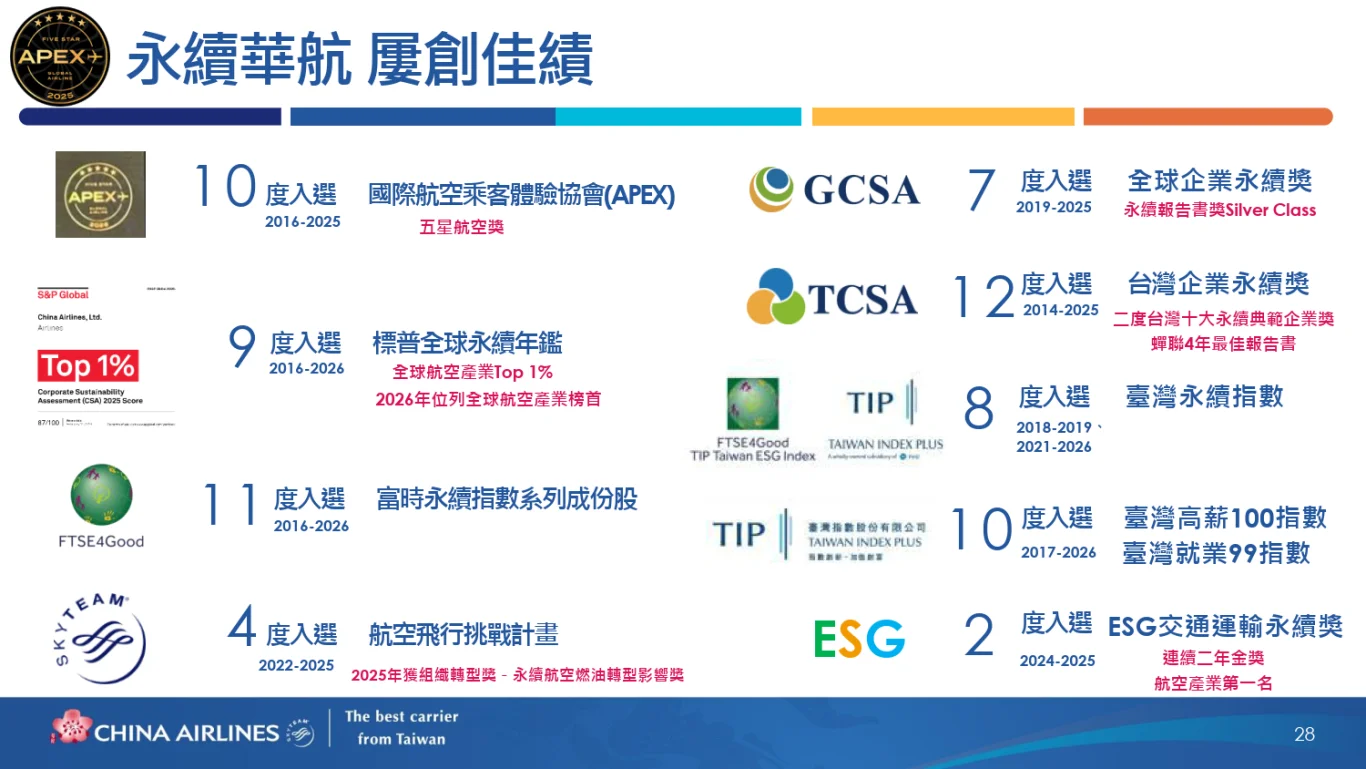
這一頁是我們在 ESG 永續領域的豐碩成果。華航不僅連續 10 年獲頒 APEX 五星航空獎,更在 2026 年獲得標普全球永續年鑑中排名 Top 1 榜首,展現我們在追求營運成長的同時,也堅定落實企業永續的責任。
(三)貨運策略及展望
接著我們進入簡報的第三部分,也就是貨運的策略及展望。
全球與台灣貨運市場表現
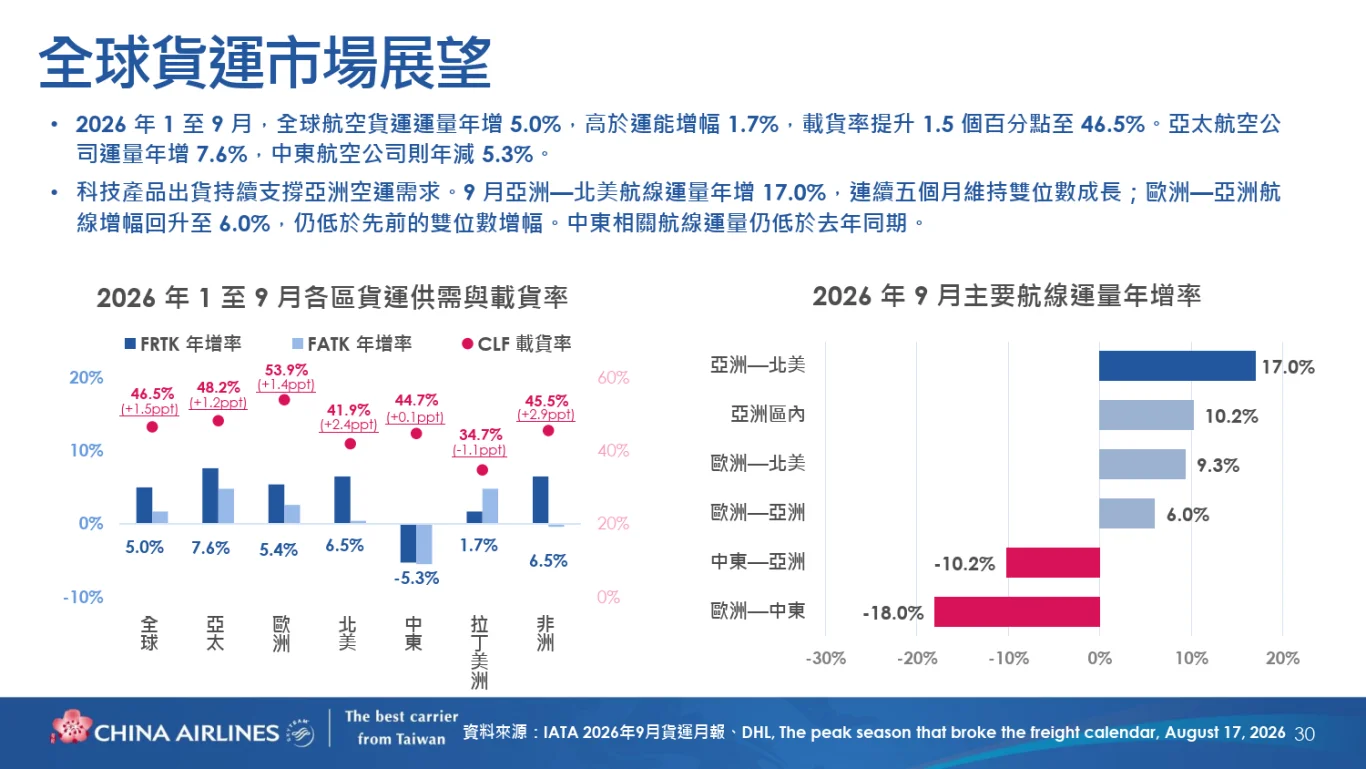
今年前九月,全球航空貨運需求維持正成長,運量較去年同期增加約 5%,高於運能 1.7% 的增幅,也帶動載貨率提升 1.5 個百分點至 46.5%。其中亞太地區運量成長達到 7.6%,北美則成長 6.5%,這兩個地區仍是目前航空貨運成長的重要市場;相較之下,中東地區 9 月運量較去年同期減少 5.3%。進一步看右邊今年 9 月份全球各主要航線的需求狀況,亞洲—北美兩邊的運量年增達到 17%,並連續五個月維持雙位數成長,由此可見亞洲出口的貨運需求仍相對強勁。
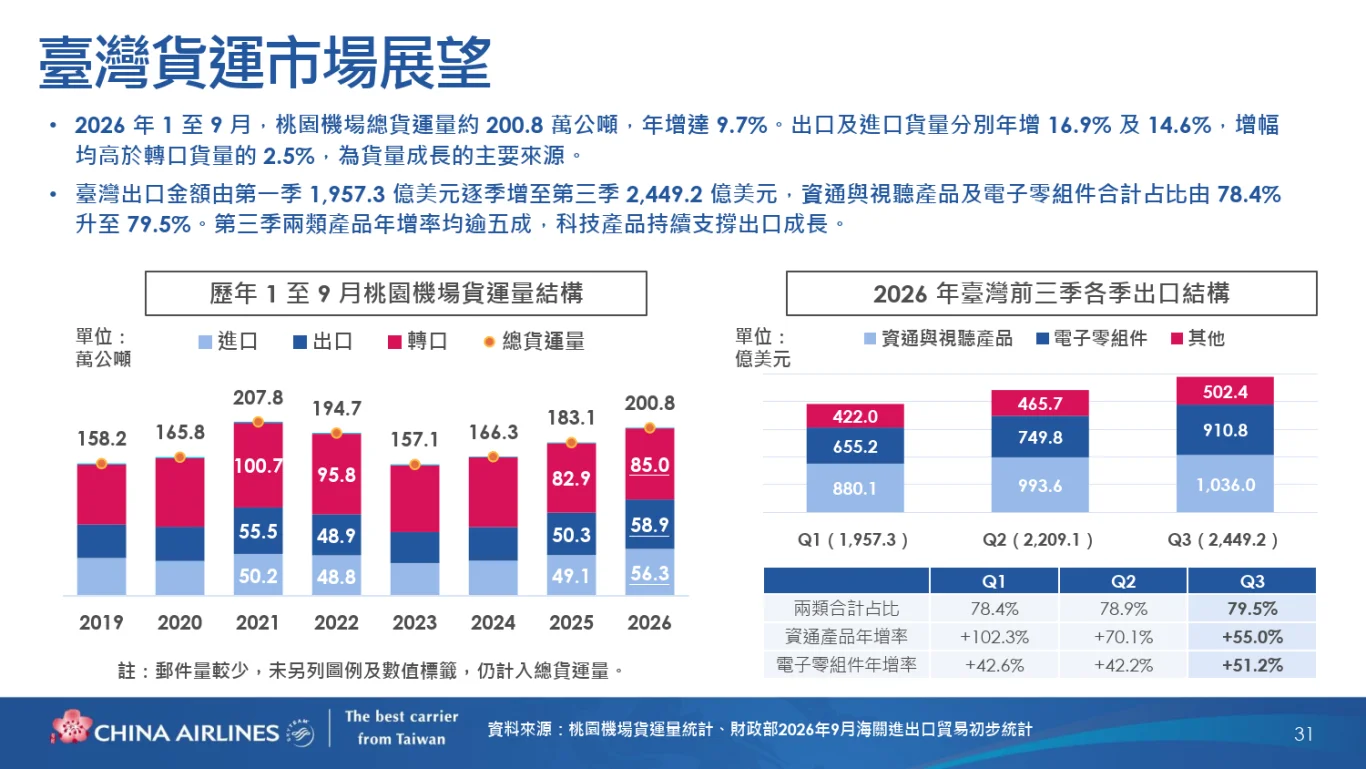
接下來看到台灣貨運市場展望。今年前九月,桃園市場總貨量達到 200.8 萬公噸,年增 9.7%;其中出口及進口貨量分別成長 16.9% 及 14.6%,是今年貨量成長的主要來源。再看台灣出口的表現,前三季出口金額逐季攀升,第三季來到 2,449.2 億美元;其中資通與電子產品零組件的合計占比已達到快八成,兩大類產品在第三季的出口分別較去年同期成長 55% 及 51.2%,顯示整體科技產品出口動能仍相當暢旺。
全貨機機隊規劃
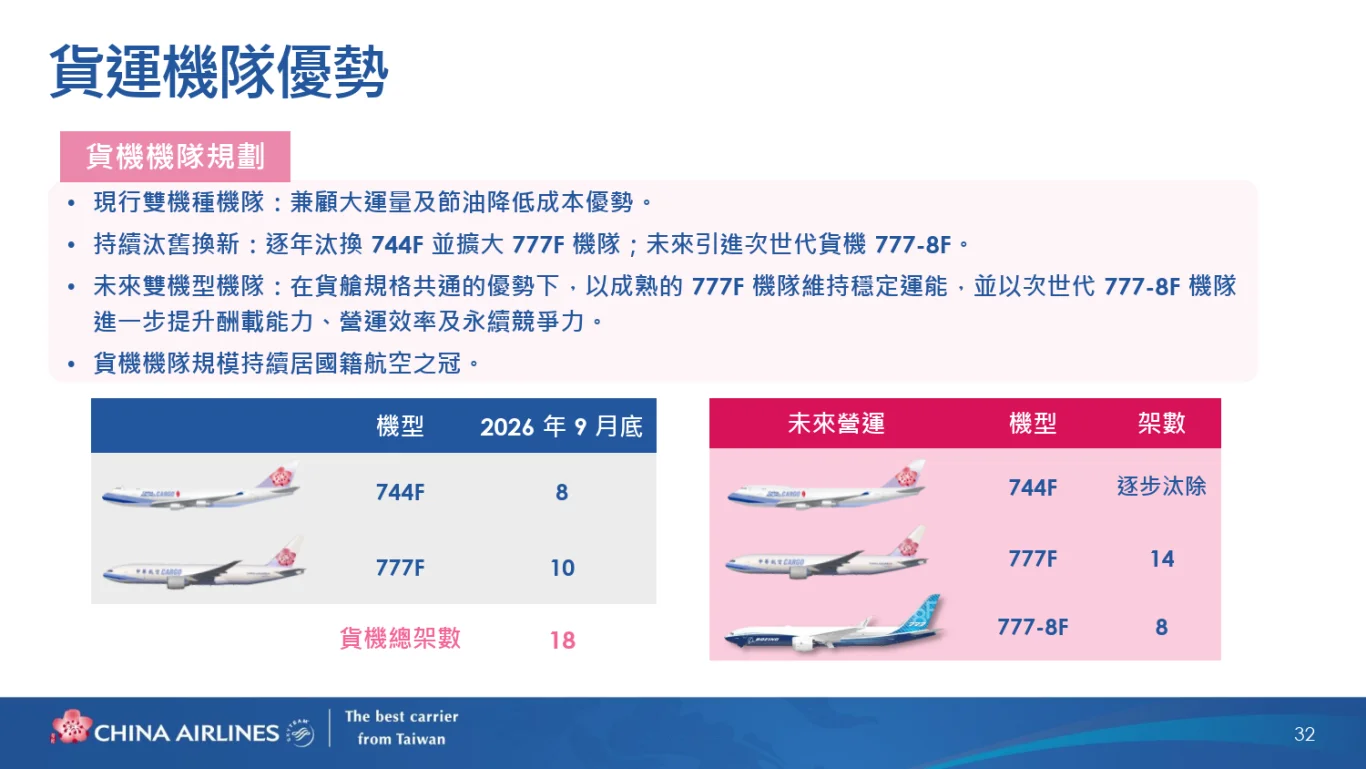
截至今年 9 月底,華航共有 18 架全貨機,包含 8 架 74F 及 10 架 77F,持續維持國籍航空規模最大的全貨機機隊。未來我們將持續推動整體汰舊換新,也就是逐步汰除 74F、擴大 77F 機隊,並同時引進新世代的 777-8F,規劃形成 14 架 77F 加上 8 架 778F 的雙機型配置。我們希望透過新世代貨機逐步導入,在維持運能優勢的同時,進一步提升酬載能力、燃油效率及營運彈性,持續強化華航在航空貨運市場的競爭力。
貨運營運指標與分月走勢
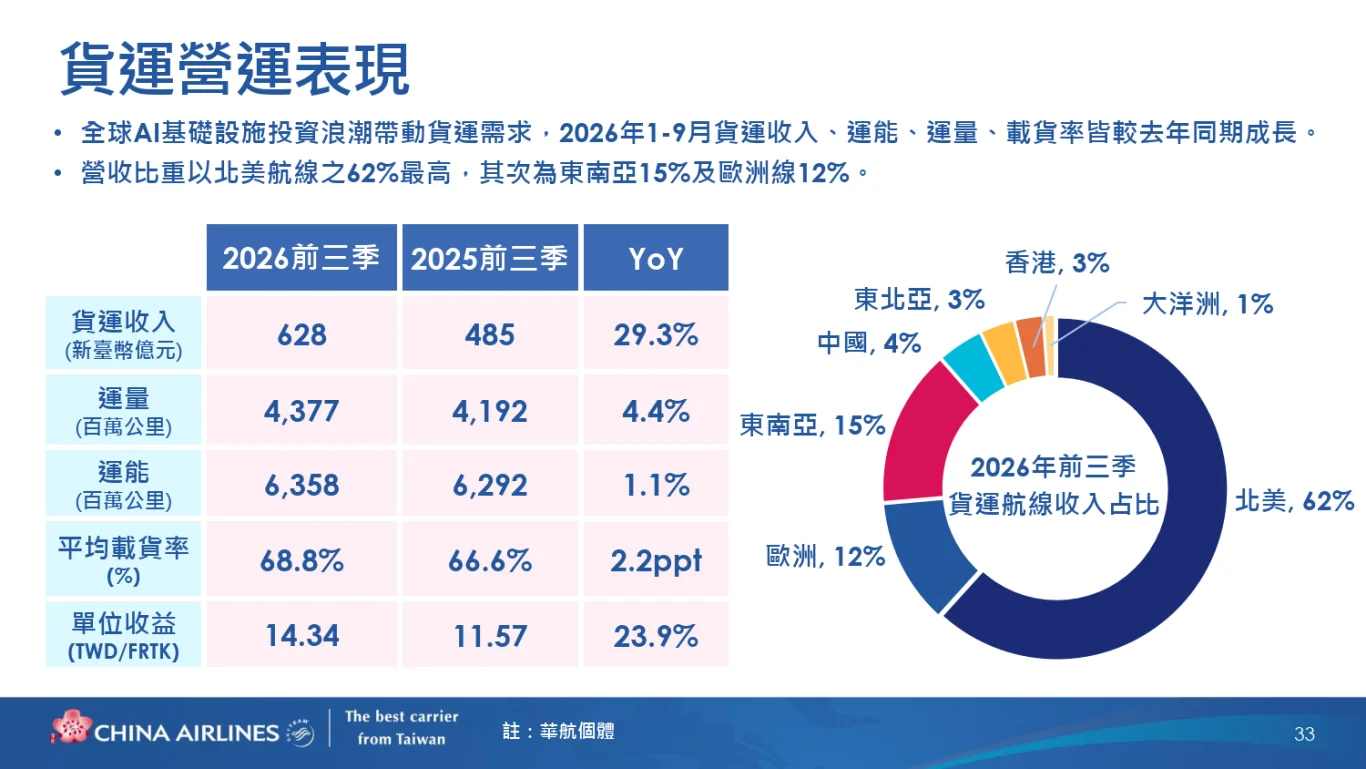
今年前三季貨運收入達到 628 億元,較去年同期成長 29.3%。其中運量成長 4.4%,載貨率提升 2.2 個百分點至 68.8%,單位收益也較去年同期大幅成長 23.9%,帶動整體貨運收入明顯成長。從貨運航線收入結構來看,北美仍是我們最重要的貨運市場,占比達到 62%;其次為東南亞的 15% 及歐洲的 12%。可以看到今年貨運的表現不只是運量增加,載貨率與單位收益也同步提升,帶動前三季貨運收入維持相當強勁的成長動能。
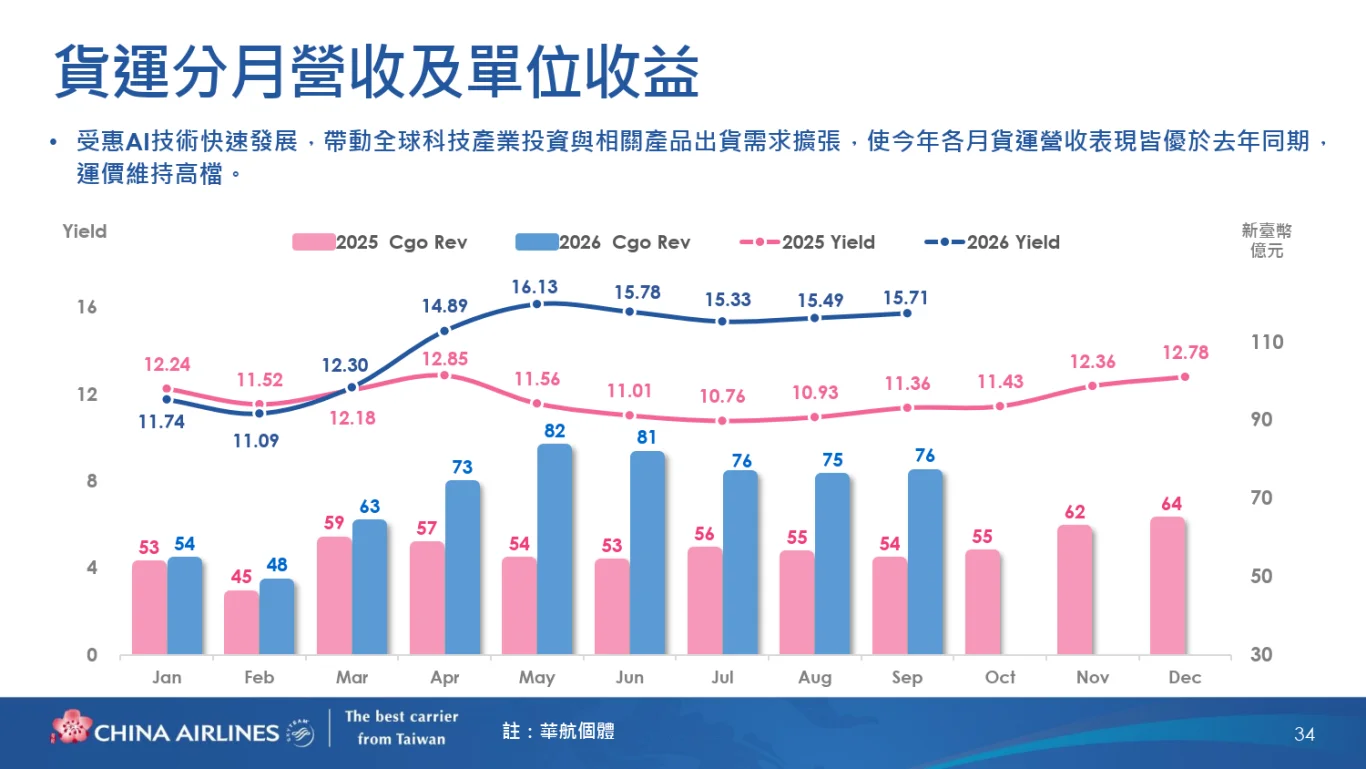
進一步看貨運的分月營收及單位收益,受到整體 AI 快速發展及科技產品出貨需求帶動,今年貨運表現自第二季開始明顯走強。4 月到 9 月單月貨運收入均達 70 億元以上,其中 5 月份更達 82 億元,為前三季單月最高。單位收益的表現也相當突出,從 4 月開始明顯提升,5 月份達到 16.13 元的高點,之後也持續維持在 15 元以上,明顯高於去年同期。從分月走勢可以看到,第二季以來科技產品出貨需求轉強,不僅帶動貨運營收增加,也支撐單位收益維持高檔,這也是今年前三季貨運收入較去年同期大幅增加的成長動能。
全球貿易展望與貨運策略
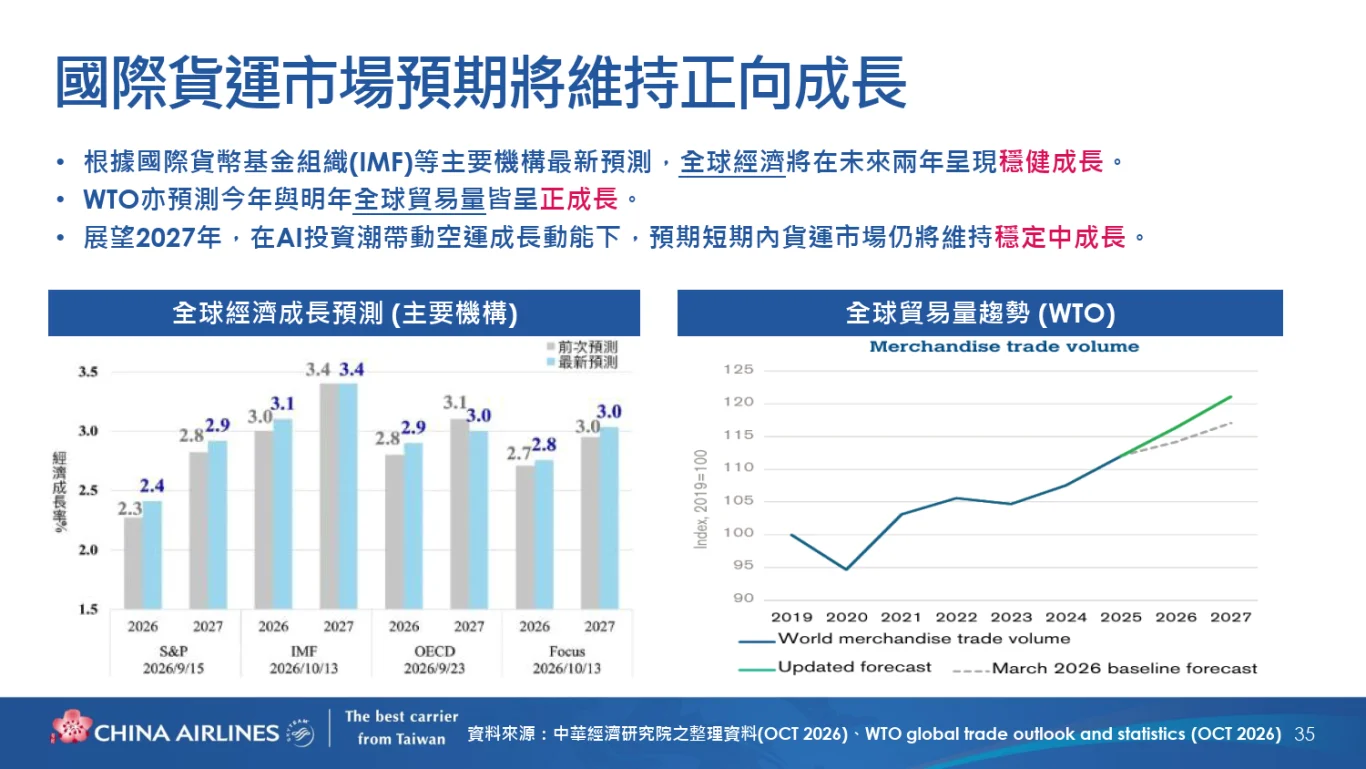
從左邊國際機構的最新預測來看,包含 IMF、OECD 等機構,對於 2026 年、2027 年全球經濟仍維持正成長的看法,顯示全球基本面仍具一定成長基礎。再看右邊的全球貿易量,WTO 預估 2026 年全球貿易量成長為 3.9%,在 2027 年更可進一步成長到 4.1%,顯示未來兩年全球貿易活動仍可持續擴張。展望後續,在全球經濟及貿易持續成長下,再加上 AI 投資帶動科技產品出貨需求,我們預期航空貨運市場仍可維持相對穩定的成長動能。
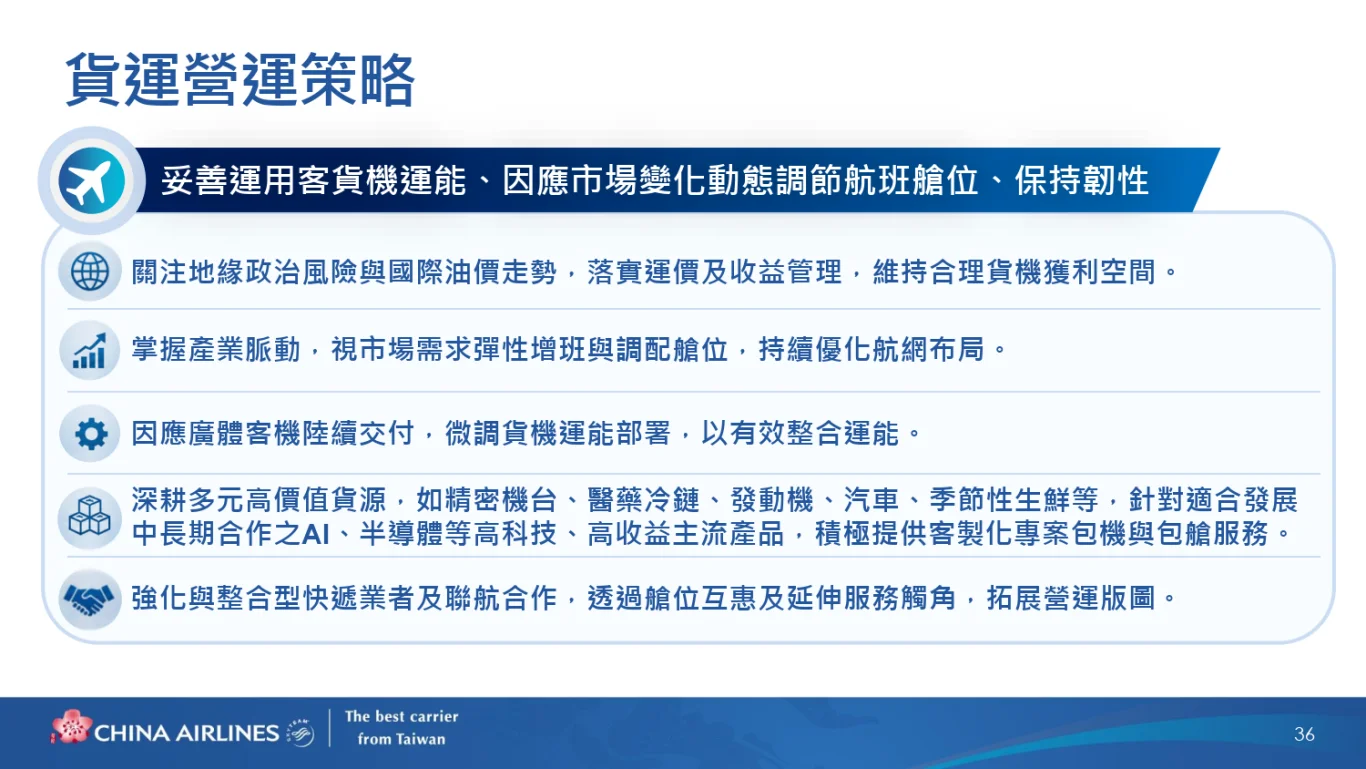
面對市場快速變化,我們會持續發揮客貨機運能互補的優勢,依照市場需求彈性調整航班及艙位,同時密切掌握地緣政治及國際油價變化,優化整體收益管理。在貨源方面,我們將持續深耕精密機台、醫藥冷鏈、汽車以及季節性生鮮等高價值貨物,並掌握 AI、半導體等科技業產品成長商機,提供更多客製化運輸服務。同時透過整合型快遞業者及聯航夥伴的合作,延伸服務範圍,讓運能、貨源及航網彼此結合,持續提升華航貨運的市場競爭力。
以上是今天的簡報內容,謝謝,我們把時間交還給永豐金。
三、Q&A 問答環節
主持人(永豐金):
謝謝經營團隊的簡報說明,接下來是 Q&A 的時間。因為會前投資先進在報名時已有提出相關提問,現在請公司團隊針對先前已收集的提問開始進行回覆。
公司主管(回覆代表):
好的,這邊由我負責回覆,我們將各位先進的提問彙整成三大題來做說明。
問題一:關於 2027 年客運與貨運的布局、單位收益展望,以及客運在春節訂位與票價的情況。
回覆:
先說明客運的部分。在 2027 年,我們認為客運需求預期還是會具有韌性,但隨著市場運能持續恢復,各個區域的單位收益可能會有所分化。公司整體還是會以單位收益維持整體穩定為目標,方法上會透過精準定價、動態艙位管理,以及高艙等客源開發,來兼顧載客率與收益品質。
在客運航網的部分:
- 北美航線:我們會利用新機投入來強化與聯航的合作,以及東南亞到北美的轉機市場。
- 大洋洲:會透過增班、放大機型,鞏固我們在這個市場的領導地位。
- 東北亞:除了既有航點,我們會積極開拓二線城市的需求,透過廣域旅遊的布局及季節性產品來提升收益。
針對明年的寒假及春節旺季,全線機位銷售目前看到的成績已達到八成,其中以日本與韓國的需求最為突出。單位收益的部分,我們看到在大陸、歐洲及東北亞部分高需求航班,票價還是有機會高於今年同期。
接下來說明貨運的部分。2027 年我們看到主要的動能依然會來自 AI 伺服器、半導體及高科技產品。華航的競爭優勢在於能夠及時掌握市場及貨源的變化,我們會很有彈性地調整運能與航網配置,透過航點串聯、增班及包機的方式,提高去程與回程的裝載率及整體航班效益。展望貨運收益,雖然 All-in 運價可能會隨著油價及燃油附加費波動,但目前市場整體需求還是高於運能增幅,因此我們預期運價還是可以維持在相對穩定的高檔水準。以上是客貨運的說明。
問題二:關於第三航廈主航廈及南廊廳的進度,以及明年若啟用,公司會有什麼樣的調整?
針對桃園機場第三航廈,主要是分階段啟用。其中北廊廳已在去年(2025 年底)啟用;主航廈目前還在進行室內裝修以及一些設備安裝,預計在明年(2027 年)年底時啟用;至於南廊廳,實際啟用時間則要以桃機的公告為準,目前還沒有明確時程。
華航針對第三航廈的進駐已經開始做準備,我們未來會採第二及第三航廈雙航廈的方式營運,並且配合桃機整體規劃進行航班與地面作業的移轉。以目前的規劃,第三航廈我們會優先配置北美、東南亞及東北亞航線,主要希望透過將這些主力轉機航線集中配置,提升航班的串接效率及轉機便利性,也進一步強化我們東南亞經桃園轉北美的轉機商機。
另外在旅客服務方面,我們會同步完善報到、行李轉運及跨航廈轉機動線。此外,我們已爭取到第三航廈最大面積的貴賓室空間,我們會持續提升旅客在第三航廈的服務品質與體驗。
問題三:過往航空燃油價格在 135 美元以上時,公司容易呈現虧損狀態;今年油價持續維持在較高水準,為何公司仍可以獲利?公司在營運結構上做了哪些改變?
今年油價高檔但公司還能獲利,我們認為主要是在幾個部分的提升,包括收入結構、收益品質,以及整體營運韌性方面的提升。
收入部分剛剛在簡報都有提到:特別是客運前三季收入成長 12.6%,其中價量都是成長的,載客率提升 5 個百分點,單位收益也提升 6.8%;在質量方面,我們也讓高艙等收入有大幅成長,達到 16%。貨運部分同樣收入成長 29%,載貨率提升 2.2 個百分點,單位收益大幅成長 23.9%,這個單位收益已是 2023 年以來的最高。整體在收入面,客貨運都呈現價量齊揚的表現,因此對於高油價的成本壓力可以有所緩解。
另外在成本與機隊效率方面,公司今年來持續非常嚴謹地檢視各個航線的經效,透過機型、班次及運能的彈性調整,提高航機使用率,特別是各航線效益,也就是效益不好的航線會立刻做調整,調整成讓它效益比較好。另外,我們也持續導入節油機型,包括 A321neo 與 777 貨機,主要希望透過機隊汰換來提升燃油效率。此外,我們也在營運方面做了一些調整,都是希望能夠降低油價波動帶來的影響。
所以整體而言,今年公司在客運收入結構、收益管理、成本管控及機隊效率方面都有很大幅度的提升。以上是今天的說明,接下來我們把時間交給永豐金。
四、會議結語
主持人(永豐金):
好的,今天的會議就先告一段落。後續各位如果對公司的營運有相關問題,也歡迎會後與公司的 IR 窗口聯繫交流。再次感謝各位今天的參與,祝大家事事如意、投資順利,謝謝大家。
備註:本文章由AI進行逐字稿協助完成逐字稿。實際內容以華航公開資訊為主。